本文来源于:鑫智奖・2026第八届金融数据智能优秀解决方案评选,作者:深信服科技
深信服科技:金融行业AI数字员工全链路安全防护方案
2026-07-20 关键词:信息安全,数字化转型,金融科技 2286
一、解决方案简介
伴随金融机构AI智能体规模化落地,作为金融机构数字化员工的AI智能体,通过搭建“可见、可控、可管”的全方位立体安全防护矩阵,既可覆盖智能体全应用生命周期,为金融机构AI智能化应用筑牢安全屏障,更以创新的智能体辅助管理模式,推动安全防御从“被动响应”向“主动免疫”实现根本性升级,让金融机构在充分释放AI技术效能、尽享数字化红利的同时,构筑起坚实灵敏、可持续迭代进化的安全底座。
二、应用场景痛点简介
近年来,生成式人工智能(AIGC)技术的爆发式增长,推动银行业金融机构从基础的“数字化转型”向深度“智能化升级”实现历史性跨越。智能体(AI Agent)作为这一转型进程的核心载体,已不再是单一的智能交互窗口,而是迭代为具备自主规划、工具调用、记忆运维、全流程任务落地能力的银行“数字柜员”“数字运维员工”。
当智能体深度嵌入金融机构核心业务与运营流程,自主拆解复杂的风控报表、财务核算任务,调用金融核心系统接口完成账务校对等业务工作流,自主编写优化业务运维代码,甚至承接客户咨询、业务对接与合规沟通工作,其强大的自主性与多维度工具调用能力,已然成为一把双刃剑。金融机构可全面享受智能体降本增效、提速提质的数字化红利,但具备全流程操作能力的AI智能体,彻底突破了传统基于金融安全防护体系,为金融机构数据安全、业务合规、风险防控带来如下前所未有的全新挑战。
影子 AI 排查难:开源智能体工具部署简单,部门 / 员工私自搭建未备案 AI 智能体接入内网,安全侧无资产可视能力,存在监管盲区。
安全评估落地难:传统安全评估体系不适配 AI 特有风险,融机构普遍缺少智能体上线标准化评估流程,导致高权限智能体常未经安全校验直接上线。
身份行为溯源难:智能体叠加系统静态身份、用户动态双重身份,行为审计边界模糊,导致行为意图分析、异常行为溯源、风险责任判定极其困难。
超额权限管控难:为保障运行效率,智能体普遍被分配过量接口、数据库权限;攻击者可通过提示词诱导其越权窃取、篡改核心敏感数据。
智能行为审计难:AI 决策、任务拆解、工具调用全流程为黑盒,行为无完整透明日志,无法实时监控、事后核查,难以判断操作是否违规。
三、解决方案亮点介绍
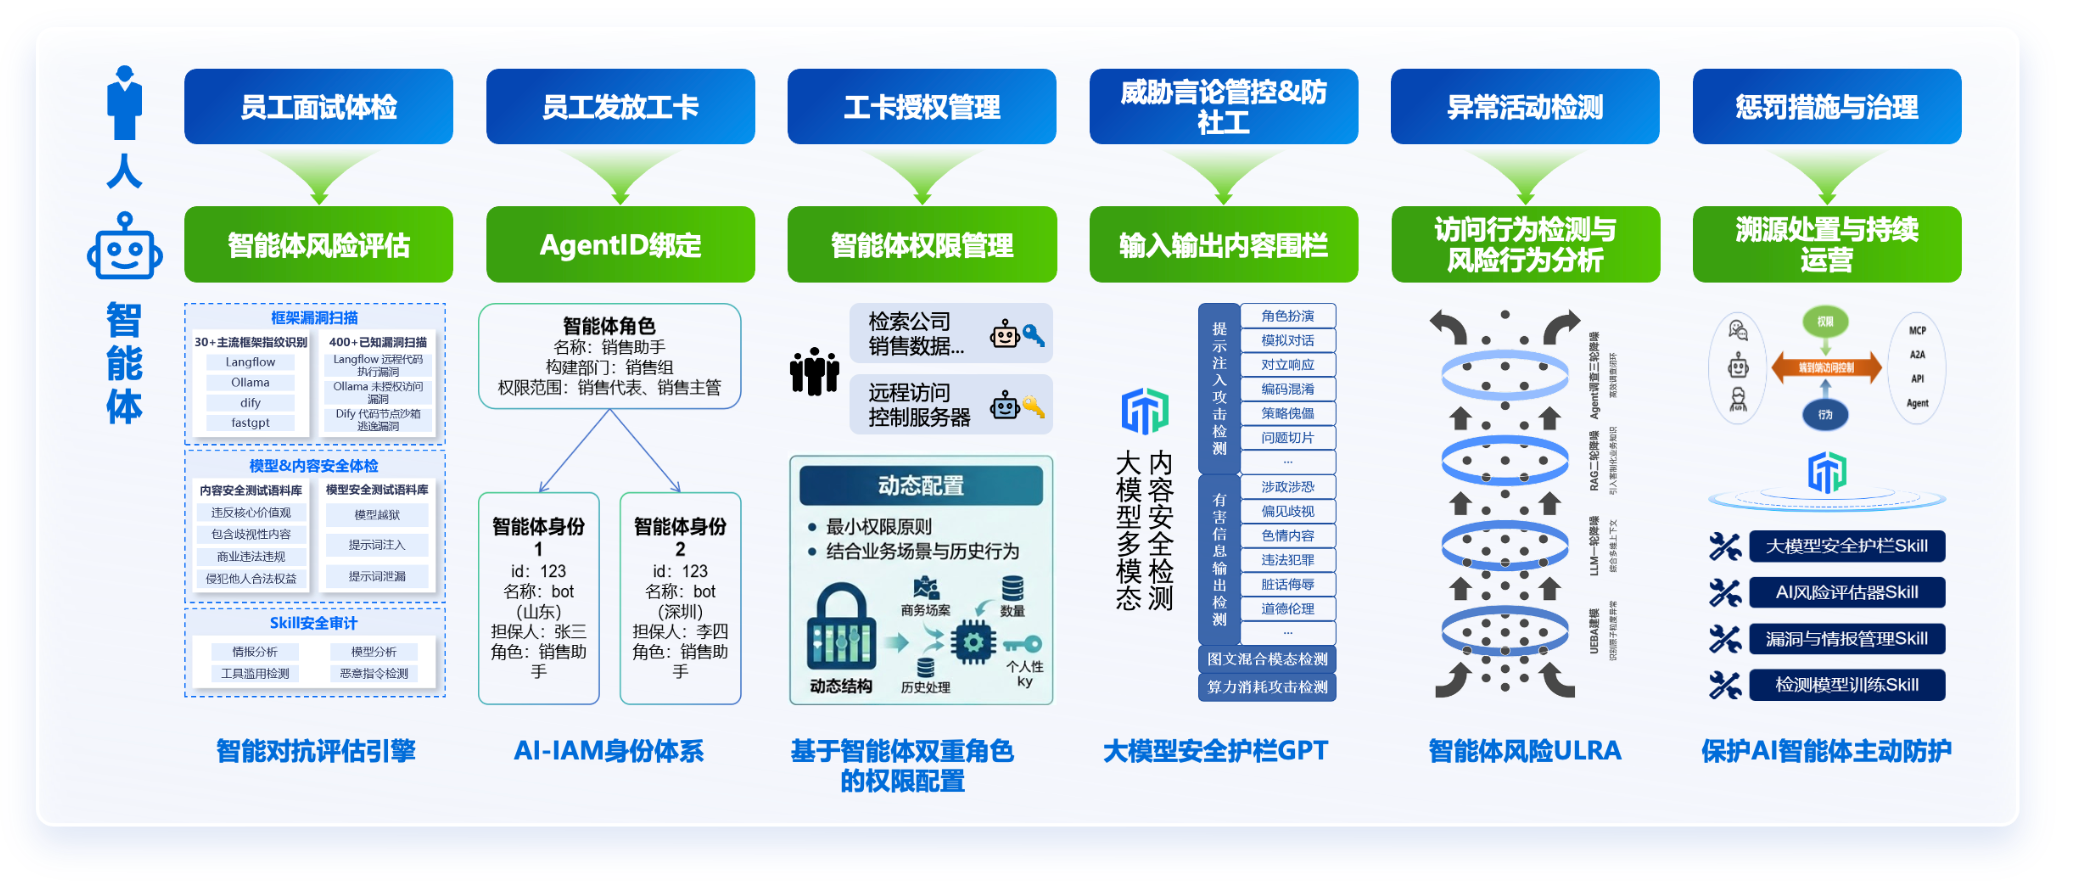
传统的攻防对抗、入侵检测无法有效应对AI时代的安全风险,智能体安全的关注点应当从“有没有人闯入”转变为“系统是否做出了违背组织意图的决策”,这就需要更加深入的理解智能体行为意图,更加系统的看待智能体全链路风险。深信服金融行业AI数字员工全链路安全防护方案的设计思路是将智能体作为真正的数字员工,围绕可见、可控、可管构建智能体全链路安全防护体系,让 AI 可以放心使用、高效运行,助力业务安全发展。
1.全域透明可视
可见是 AI 安全的前置基础,核心是打通全链路透明化能力,破除 AI 黑箱,让各类潜在风险完整暴露、无处隐匿。该能力并非单纯日志留存,而是搭建资产、脆弱性、威胁、审计四层一体化可视框架:依托唯一 Agent ID 完成所有 AI 应用、智能体资产统一身份纳管,摸清 AI 资产底数;在上线前开展漏洞、插件、技能包全方位安全体检,前置拦截原生缺陷;运行阶段实时感知输入注入攻击、输出敏感泄露、越权异常行为等动态威胁;同时对 AI 全流程操作、数据访问、多智能体协作完整留痕,日志不可篡改、支持追溯复盘,实现全生命周期风险看得见、查得到。
2.身份权限可控
可控是 AI 安全不可逾越的刚性底线,以身份权限约束、高危行为拦截两大硬核能力守住安全红线,从根源规避重大安全事故。体系以 AI 唯一身份标识为根基落地最小权限准则,严控资源访问边界,防范身份冒用、权限劫持、越权访问核心涉密数据等问题;针对删改核心业务数据、外泄监管涉密信息、无授权跨系统操作等高风险动作设置一票否决硬性规则,不受 AI 自主决策逻辑干扰,只要触碰红线便直接阻断,依靠强约束刚性防护,保障 AI 运行不触碰合规与业务安全底线。
3.智能精细可管
可管是建立在可控基础之上的高阶精细化治理能力,核心是让AI行为持续对齐组织业务规则与管理意图。在粗粒度基础权限之上引入零信任动态授权机制,结合人员角色、业务场景、数据密级、操作时段等多维度实现细粒度动态赋权,做到按需、临时、最小范围授权;同时打通人、智能体、资源三方关联链路,开展高颗粒度行为与意图分析,甄别 AI 任务合理性、决策合规性、工具链协作风险,从单纯管控操作升级为管控底层决策意图,有效解决智能体自主失控、链式调用、级联失误等新型 AI 安全风险。
本网站案例,除特殊标明来源的,版权归金科创新社所有,未经许可不得转载,否则将视为侵权,对于不遵守此声明或者其他违法使用本文内容者,本网站依法保留追究权。另,本网站部分案例、观点文章来源于网络素材,如有侵权,请邮件联系 fenglei@fintechinchina.com 处理!
特别提示: 本网站免费为广大金融企业提供IT选型咨询服务,详情点击 【 需求提交 】。
推荐阅读
更多
金融科技如何支持普惠金融发展?40余项创新应用或给出答案
普惠金融,是“五篇大文章”之一。对于普惠金融所包含的服务对象来说,目前仍存在获取金融服务难等问题。做好“普惠金融”这篇文章,或需要金融科技的助力。前央行行长周小川早在2016年就指出,普惠金融强调运用新的信息技术实现普惠。那么,银行的普惠金融到底运用了哪些技术?或可通过银行申请的金融科技创新应用进行了解。
 银行科技研究社
 木子剑
 2026-07-20
胡震:构建数字金融服务生态,探索数字化转型新路径
为贯彻落实《国务院关于全面推进乡村振兴加快农业农村现代化的意见》总体部署,全面推进乡村振兴,进一步加大支农惠农力度,有效支持当地畜牧业发展,切实解决畜牧经营主体融资难、融资贵及担保难问题。
金融电子化
胡震
2026-07-20
工商银行发布 | 《商业银行人工智能应用实践及趋势展望》
银行业人工智能应用路在何方?近日,工商银行金融科技研究院发布《商业银行人工智能应用实践及趋势展望》,从五大方面对人工智能应用进行了深度剖析。
轻金融
中国工商银行金融科技研究院
2026-07-20
中信建投证券:基于AI大模型的多智能体技术在投顾领域的应用案例
该案例以大语言模型为核心,融合 RAG、Agent技术,构建“主 Agent+子Agent”架构,覆盖投顾全场景,包含个股分析助手、策略分析助手、产品分析助手。亮点包括:技术上实现知识可溯源与复杂任务规划;业务上赋能B端投顾效率、C端个性化服务;实施上分阶段落地,配套三级评测与合规体系;商业模式探索C端增值服务与B端技术输出。重点打造可信可控的智能投顾平台,推动证券投顾AI智能化转型,该平台服务于总部投资顾问,为行业首批实现案例。
鑫智奖·2025第六届金融机构数智化转型优秀案例评选
中信建投证券
2026-07-20
【观点】九江银行首席信息官程中:科技筑基,跨界融合——中小银行科技驱动的产融创新之路
在2026金融科技创新发展论坛暨第九届金融科技管理人年会上,九江银行首席信息官程中以“科技筑基,跨界融合”为主线,拆解了该行依托七大数字化核心能力深耕产业金融、落地产融一体化创新的实践路径,为中小银行数字化转型提供了可复制的实操范本。
金科创新社
2026-07-20
深圳农商行:“云证书”签名认证解决方案
为提升电子渠道业务的便利性,同时兼顾交易的安全性,深圳农村商业银行(以下简称我行)推出了基于数字签名技术的“云证书”解决方案,通过手机内置数字证书方案,利用统一的后台系统,建立多渠道平台与手机数字证书的信息推送机制。
2018第二届农村中小金融机构科技创新优秀案例评选
2026-07-20
 选型库
金融行业全面的数智化创新解决方案,涵盖历届“鑫智奖”参评方案及选型库会员机构提交的金融行业解决方案


微信
咨询

 微信咨询

扫码添加金科小助手微信号
咨询案例和解决方案相关信息
或联系对应机构