本文来源于:鑫智奖·2026第七届金融机构数智化转型优秀案例评选,作者:温州银行
温州银行:云信贷展业项目
2026-05-07 关键词:数字化转型,金融科技,数字运营 3143
一、项目背景及目标
在数字金融浪潮下,小微信贷作为银行“重人工、重经验、重过程”的典型领域,传统尽调模式面临突出瓶颈:
· 人员产能约束:客户经理日均处理业务仅数笔,大量时间被事务性操作占用,人均管户量增长与业务规模扩张不匹配。
· 组织成本偏高:“双人上门”依赖线下实地作业,差旅与时间成本累积,高专业人员长期锁定在低附加值环节。
· 风险识别一致性不足:尽调高度依赖个人经验,标准差异大,风险管理以“事后纠偏”为主。
· 管理透明度低:过程留痕不完整,难以结构化沉淀,精细化运营困难。
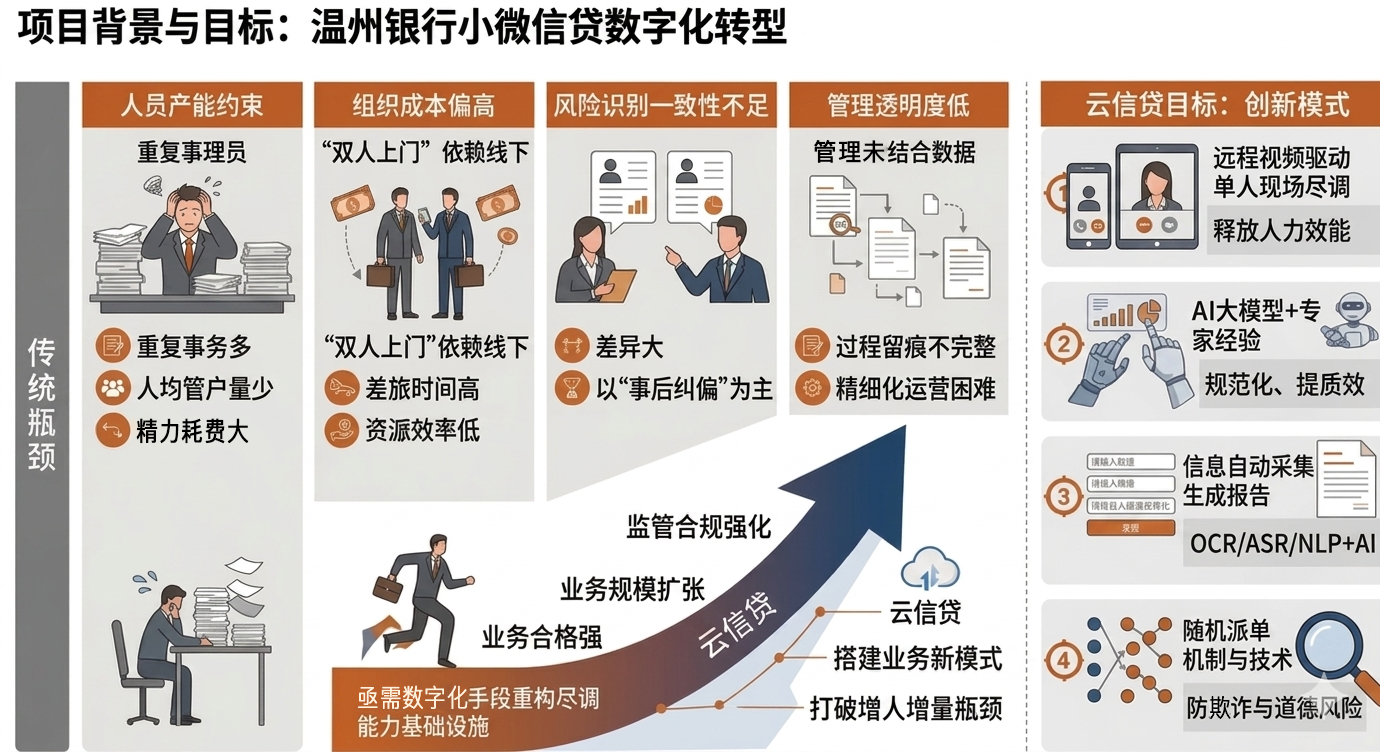
在监管合规强化、业务规模持续扩张的背景下,传统模式已无法支撑高质量发展,亟需通过数字化手段重构尽调能力基础设施。温州银行作为服务温州及浙江经济的主力军,小微温信贷贷款余额已突破1000亿元,服务客户超49万户。为破解信息不对称、提升服务质效,银行启动数字化转型,以“云信贷”为载体,探索面向小微信贷的数字化尽调能力平台,搭建“云信贷”业务新模式,重构普惠业务流程,打造现场与远程协同尽调的创新模式,突破传统普惠业务增人增量瓶颈,同步提升道德风险防控水平。一是以远程视频驱动单人现场尽调模式,释放人力效能,打破协作时空限制。二是基于AI大模型能力及专家经验,锚定风险关注点与话术策略,规范尽调流程、提升尽调质效。三是信息自动采集生成报告,减轻案头工作。基于OCR/ASR/NLP等技术应用,结合AI大模型,支持自动填充资料/生成调查报告。四是通过随机派单机制与技术应用,防范欺诈与道德风险。
二、创新点
1.集中运营型尽调中台:将分散在各支行的尽调能力平台化集成,形成统一标准、统一流程、统一管控的能力中枢,资源由“以人配置”转为“以平台配置”。
2.参数化规则配置机制:构建尽调流程引擎,支持按业务类型、风险等级灵活配置尽调模式(单人现场+远程、双人现场等)及影像采集规则,实现“人控流程”向“系统控流程”转变。
3.人机协同决策机制:AI辅助生成尽调要点、风险提示及报告框架,系统先判断、人工再校验,降低对个人经验差异的依赖,实现能力由个体向平台升级。
4.可视化运营与过程治理:运营驾驶舱实时呈现任务分布、质量指标与风险态势,结合规则校验与自动抽查,实现由“事后检查”向“过程治理”转型。
三、项目技术方案
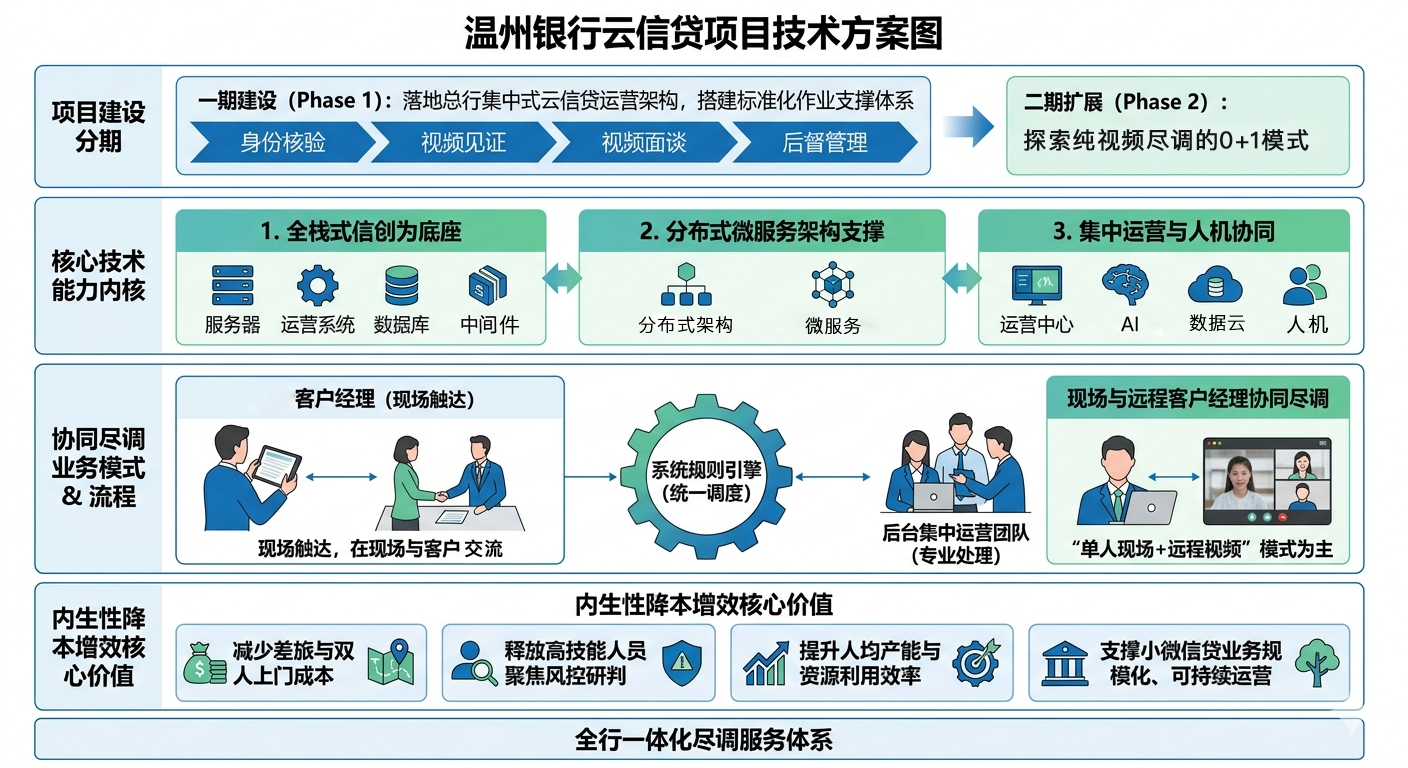
温州银行云信贷项目一期建设以落地总行集中式云信贷运营架构,搭建覆盖身份核验、视频见证、视频面谈、后督管理等全流程标准化作业支撑体系。在二期进行扩展,构建“总行集中统筹为主、分支协同联动为辅、按场景灵活调度”的全行一体化尽调服务体系。
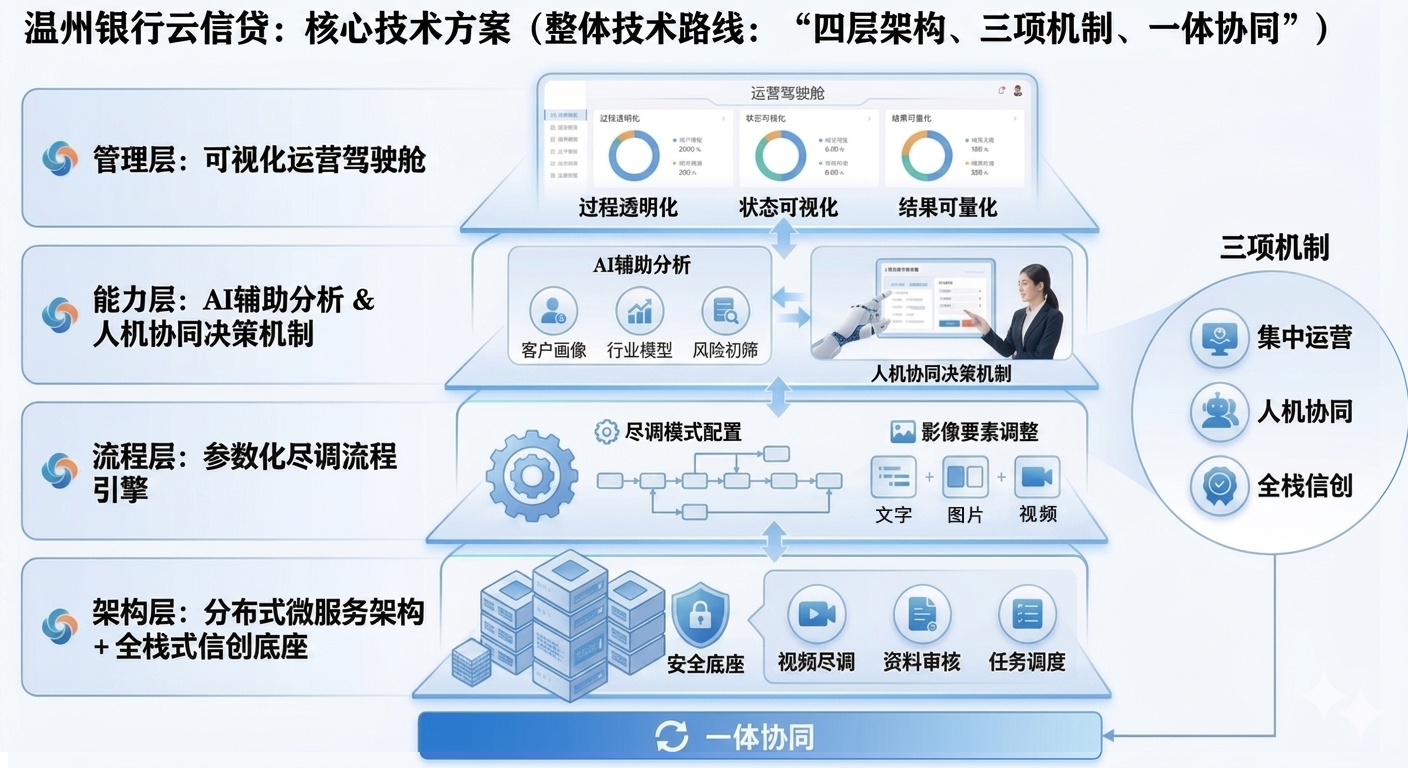
温州银行云信贷并非对传统尽调方式的简单线上迁移,而是以 “分布式微服务架构为支撑、全栈式信创为底座、集中运营与人机协同为内核”,对小微信贷尽调作业模式、风控范式与运营机制进行的体系化重构。整体技术路线可概括为“四层架构、三项机制、一体协同”:
· 架构层:分布式微服务架构 + 全栈式信创底座,构建集中运营型尽调中台,统一承载视频尽调、资料审核、任务调度等能力。
· 流程层:参数化尽调流程引擎,支持尽调模式、影像要素的灵活配置与动态调整。
· 能力层:打造AI模型库,模型库具备存储和管理各类预训练模型与微调模型的能力,模型库由Qwen基座组成,通义千问基础模型,提供强大的中文理解和生成能力。运用AI能力分析客户画像、行业模型、风险初筛生成尽调建议,尽调报告,形成人机协同决策机制。
· 管理层:可视化运营驾驶舱,实现过程透明化、状态可视化、结果可量化。
云信贷推行以“单人现场+远程视频”为主的“现场与远程客户经理协同尽调”业务模式。后台集中运营团队负责专业处理,系统规则引擎负责统一调度,前台客户经理负责现场触达。以内生性降本增效为核心:通过集中运营减少差旅与双人上门成本,释放高技能人员聚焦风控研判,提升人均产能与资源利用效率,支撑小微信贷业务规模化、可持续运营。
四、运营情况
云信贷系统已经成功投产上线,并进行试运行和推广,目前以总行集中式运营架构运作,覆盖身份核验、视频见证、面谈、后督等全流程。按场景精准配置、分层级协同运营,逐步实现全行一体化尽调服务体系。该系统自上线后一周内,已经共计完成了103笔视频业务,累计时长491分钟,授信金额达2204万元,里程共节省15250.92公里。
五、项目成效
云信贷平台上线后,经济效益与社会效益显着提升。一方面,远程协作模式大幅减少跨区域出差和双人上门成本,单笔业务理论运营成本费用明显下降;客户经理从重复性事务中解放,人均服务能力显着增强,单日尽调业务笔数大幅增加;高技能人员得以聚焦核心风控与复杂业务,人力资源效能持续优化;通过智能集中调度与嵌入式规则引擎,实现有限视频资源的高效配置,视频任务优先响应、关键环节专岗处理,作业效率与一致性明显提升。另一方面,平台以更高效、更低成本的方式服务广大小微企业,助力解决融资难、融资慢问题,深化了普惠金融实践;尽调过程全程线上留痕、规则约束提高作业一致性,推动风险管理由事后处置转向过程治理,增强了金融系统稳定性;同时,该模式为中小银行小微信贷数字化转型提供了兼具实操性与推广价值的实践范本,具有良好的行业示范价值。
六、经验总结
数字化转型的关键在于体系化思维,不能停留于单点工具应用,而要以机制重构、流程重塑、能力集成为核心,实现从“工具数字化”到“体系数字化”的跨越。集中运营与人机协同是有效路径,通过集中运营中台统一调度资源,结合AI辅助与人工专业判断,既保留灵活性,又提升标准化与一致性。此外,治理可视化赋能管理,运营驾驶舱实现过程透明、结果量化,将风控嵌入业务过程,变“事后纠偏”为“过程治理”,是精细化运营的重要保障。
本网站案例,除特殊标明来源的,版权归金科创新社所有,未经许可不得转载,否则将视为侵权,对于不遵守此声明或者其他违法使用本文内容者,本网站依法保留追究权。另,本网站部分案例、观点文章来源于网络素材,如有侵权,请邮件联系 fenglei@fintechinchina.com 处理!
特别提示: 本网站免费为广大金融企业提供IT选型咨询服务,详情点击 【 需求提交 】。
推荐阅读
更多
金融科技如何支持普惠金融发展?40余项创新应用或给出答案
普惠金融,是“五篇大文章”之一。对于普惠金融所包含的服务对象来说,目前仍存在获取金融服务难等问题。做好“普惠金融”这篇文章,或需要金融科技的助力。前央行行长周小川早在2016年就指出,普惠金融强调运用新的信息技术实现普惠。那么,银行的普惠金融到底运用了哪些技术?或可通过银行申请的金融科技创新应用进行了解。
 银行科技研究社
 木子剑
 2026-05-07
胡震:构建数字金融服务生态,探索数字化转型新路径
为贯彻落实《国务院关于全面推进乡村振兴加快农业农村现代化的意见》总体部署,全面推进乡村振兴,进一步加大支农惠农力度,有效支持当地畜牧业发展,切实解决畜牧经营主体融资难、融资贵及担保难问题。
金融电子化
胡震
2026-05-07
工商银行发布 | 《商业银行人工智能应用实践及趋势展望》
银行业人工智能应用路在何方?近日,工商银行金融科技研究院发布《商业银行人工智能应用实践及趋势展望》,从五大方面对人工智能应用进行了深度剖析。
轻金融
中国工商银行金融科技研究院
2026-05-07
中信建投证券:基于AI大模型的多智能体技术在投顾领域的应用案例
该案例以大语言模型为核心,融合 RAG、Agent技术,构建“主 Agent+子Agent”架构,覆盖投顾全场景,包含个股分析助手、策略分析助手、产品分析助手。亮点包括:技术上实现知识可溯源与复杂任务规划;业务上赋能B端投顾效率、C端个性化服务;实施上分阶段落地,配套三级评测与合规体系;商业模式探索C端增值服务与B端技术输出。重点打造可信可控的智能投顾平台,推动证券投顾AI智能化转型,该平台服务于总部投资顾问,为行业首批实现案例。
鑫智奖·2025第六届金融机构数智化转型优秀案例评选
中信建投证券
2026-05-07
【观点】九江银行首席信息官程中:科技筑基,跨界融合——中小银行科技驱动的产融创新之路
在2026金融科技创新发展论坛暨第九届金融科技管理人年会上,九江银行首席信息官程中以“科技筑基,跨界融合”为主线,拆解了该行依托七大数字化核心能力深耕产业金融、落地产融一体化创新的实践路径,为中小银行数字化转型提供了可复制的实操范本。
金科创新社
2026-05-07
商业银行内控合规管理数字化转型路径探析
商业银行内控合规管理数字化转型可以有效提高商业银行全面风险管理水平。商业银行应基于现有风控系统,通过优化模型规则,提升数据质量,配套对接内部业务系统,充分发掘数据潜能,强化系统刚性管控等,加快构建更加全面、精准、开放、前瞻的数字化智能内控合规管理体系。
中国银行业杂志
刘振宇
2026-05-07
 案例库
金融行业全面的数字金融创新案例,涵盖历届“鑫智奖·金融机构数智化转型优秀案例评选”、“农村金融机构科技创新优秀案例评选”、“城市金融服务同业案例征集活动”等科技创新参评案例



微信
咨询

 微信咨询

扫码添加金科小助手微信号
咨询案例和解决方案相关信息
或联系对应机构