本文来源于:鑫智奖·2026第七届金融机构数智化转型优秀案例评选,作者:上海银行
上海银行:AI赋能境外人士移动支付——“旅行通卡”数智化服务创新项目
2026-05-07 关键词:数字化转型,金融科技,数字运营 2631
一、项目背景及目标
随着我国国际交往与文旅消费快速复苏,短期来华境外人士数量持续增长,境内移动支付受理环境成熟,但境外人士开户难、绑卡难、支付难问题突出,传统柜面服务与外卡刷卡体验差,市场存在显著服务空缺。
国务院办公厅于2024年3月1日印发《关于进一步优化支付服务 提升支付便利性的意见》,指出“要为外籍来华人员提供更加优质、高效、便捷的支付服务”。中国人民银行也在2023年10月27日召开的提升境外来华人员支付服务水平工作动员部署会中指出,中国人民银行高度重视支付市场持续健康发展,不断提升境外来华人员支付体验。在此背景下,“旅行通卡”以科技赋能补齐服务短板,用数字技术打通境内外支付壁垒,打造安全、便捷、纯线上的境外人士专属移动支付服务。
项目目标
1、构建全线上、无纸化、多语言的境外用户身份核验与支付服务体系;
2、支持Visa/Master/JCB/Diners国际卡充值,实现“一部手机畅行境内”;
3、建立AI驱动全流程智能风控,防范伪卡、盗充、拒付等风险;
4、打造境内领先的入境人士移动支付标杆产品,提升国际服务体验。
二、创新点
1、AI身份核验全流程线上化
自研国际护照OCR智能识别,结合人脸识别活体检测,实现“证件识别—人脸核验—后台复核”全自动线上开户,无需临柜,大幅提升开通效率。
2、智能风控模型精准防欺诈
构建境外人士专属反欺诈模型,基于交易行为、地域特征、卡组织数据、黑产情报实时监测,实现盗卡、拒付、超限交易可预警、可阻断、可追溯,风控能力行业领先。
3、用户开卡及消费体验保障
纯线上一键申请,即开即用。不记名旅行通卡仅需使用境外手机号即可在线即时开通,无需提供身份信息贴合外籍人士隐私保护习惯。7*24h不间断服务,开通即享3500元充值额度与云闪付主扫、被扫、收银台支付功能。线上自主补充身份信息即可完成提额,实时审核无需等待,最高可用额度达5万元/年。
外卡便捷直充,方式多样。主流卡组织发行的国际银行卡均可为旅行通卡充值,仅需提供银行卡信息即可便捷划扣。
大小商户、线上线下全场景消费可用,还可享便捷退税服务。旅行通卡可同时绑定至支付宝、微信与云闪付钱包,主扫、被扫、收银台支付等方式均可用,不仅覆盖高端商旅、大型连锁,路边小摊、共享单车、地铁出租、外卖电商也都无障碍支付。旅行通卡还可接收境内消费退税款项,二次消费或便捷提取随心选择。
余额随时可退。用户可随时线上申请退款,无需担忧充值资金浪费,无需精打细算反复换钞,资金将依据充值交易路径原路退回至用户国际银行卡中。
多语言服务。全流程全页面均提供英、日、韩、繁体中文等多种语言版本供用户选择,可随时切换语言。提供专项客服渠道受理用户咨询,保障响应质效。
4、分布式微服务+敏捷研发
采用开源微服务架构+同城灾备,系统高可用、高扩展;以Scrum敏捷模式推进研发,连续支撑六届进博会等重大场景。
5、数据驱动产品持续迭代
通过交易数据可视化、用户行为分析精准优化产品,实现体验、风控、运营闭环提升。
三、项目技术方案
项目规划、实施及有可能涉及到的技术架构、业务模式、商业模式等
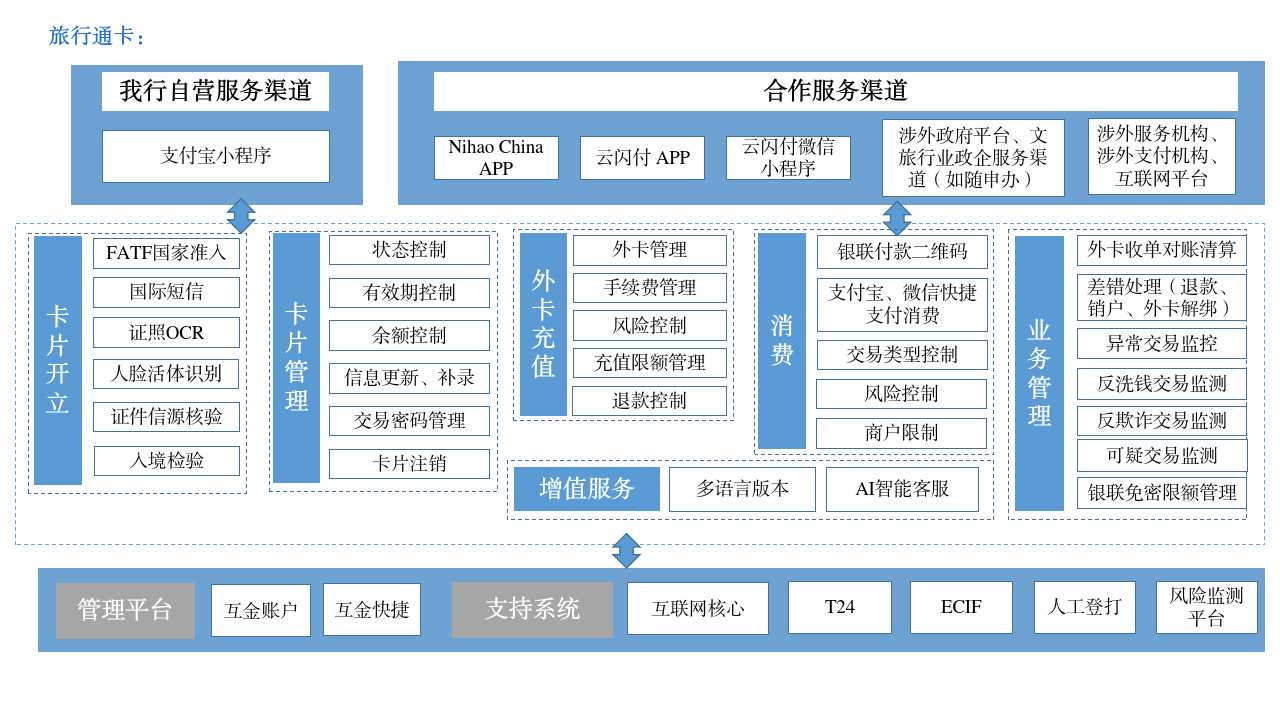
1、总体架构
采用分布式微服务架构,基于自主研发微服务平台构建,支持高并发、低时延、弹性扩展,部署同城灾备确保7×24小时稳定运行。
2、核心AI与技术应用
- AI身份核验:国际护照OCR识别、人脸识别、证件防篡改检测;
- 智能风控:全链路交易监控、反欺诈模型、异常行为识别、限额策略智能调优;
- 多渠道融合:对接支付宝、微信、云闪付,实现轻量级小程序入口、一键绑卡;
- 外卡充值:支持四大国际卡组织在线充值,随用随充、余额可退;
- 敏捷研发:Scrum管理、快速迭代、需求可视化交付。
线上申请 → OCR+人脸AI初审 → 后台复核 → 开卡成功 → 境外卡充值 → 扫码支付/绑卡支付 → 余额退款。
“旅行通卡”基于成熟的互联网金融业务及系统能力,构建前端证照OCR识别及人脸识别初审、后端逐笔人工复核及系统风险控制相结合的身份核实体系,支持入境人员在线开通服务,并绑定境外银行卡随用随充,通过线上快捷、线下扫码等方式完成消费。基于业务数据沉淀与运营经验总结,打造覆盖在线开卡、外卡充值、境内消费等全流程的风险监控体系,有效甄别并防范外卡拒付、盗卡充值和集中超限消费等可疑交易风险。多重数字技术保障了“旅行通卡”的便利和安全。
四、运营情况
- 服务覆盖:已服务220多个国家和地区,境外用户61万,亚太地区占比近50%;
- 交易规模:累计消费7.7亿元,笔均105.9元,贴合小额高频特征;
- 场景覆盖:餐饮、旅游、交通、商城、电商、文娱等全场景扫码支付;
- 系统运行:纯线上服务7×24小时稳定,运行率99.99%,支持高并发访问;
- 渠道体验:嵌入主流支付APP,多语言版本,智能客服+人工客服协同保障。
五、项目成效
1.经济效益
构建境外人士支付新赛道,形成稳定中间业务收入;
线上化服务大幅降低柜面压力与运营成本;
带动文旅、消费、交通等场景交易增长,提升生态价值。
2.社会效益
填补境内境外移动支付服务空白,解决入境人士支付痛点;
连续多年助力进博会等国际展会,是进博会“明星支付产品提升上海国际金融中心软实力;
荣获《银行家》“十佳金融科技创新奖”,形成行业标杆;
优化我国入境支付环境,增强国际社会对中国移动支付的认可;
响应国家提振文旅消费政策,以金融科技服务高水平对外开放。
六、经验总结
1、科技是跨境金融服务核心竞争力:OCR、人脸识别、智能风控等AI技术,是打通境外服务的关键;
2、体验为王、极简至上:纯线上、多语言、一键绑卡,才能真正贴合境外用户习惯;
3、风控是跨境支付生命线:全流程AI风控与数据联防,可有效防范跨境欺诈与资金风险;
4、敏捷研发适配场景机遇:快速上线、快速迭代,才能抓住进博会、入境复苏等战略窗口;
5、金融科技要服务国家战略:以数字化补齐服务短板,是金融服务对外开放、提振消费的重要路径。
未来,上海银行将持续升级旅行通卡AI能力与场景覆盖,打造更安全、更便捷、更智能的入境人士支付服务,树立境内境外金融互联互通新标杆。
本网站案例,除特殊标明来源的,版权归金科创新社所有,未经许可不得转载,否则将视为侵权,对于不遵守此声明或者其他违法使用本文内容者,本网站依法保留追究权。另,本网站部分案例、观点文章来源于网络素材,如有侵权,请邮件联系 fenglei@fintechinchina.com 处理!
特别提示: 本网站免费为广大金融企业提供IT选型咨询服务,详情点击 【 需求提交 】。
推荐阅读
更多
金融科技如何支持普惠金融发展?40余项创新应用或给出答案
普惠金融,是“五篇大文章”之一。对于普惠金融所包含的服务对象来说,目前仍存在获取金融服务难等问题。做好“普惠金融”这篇文章,或需要金融科技的助力。前央行行长周小川早在2016年就指出,普惠金融强调运用新的信息技术实现普惠。那么,银行的普惠金融到底运用了哪些技术?或可通过银行申请的金融科技创新应用进行了解。
 银行科技研究社
 木子剑
 2026-05-07
胡震:构建数字金融服务生态,探索数字化转型新路径
为贯彻落实《国务院关于全面推进乡村振兴加快农业农村现代化的意见》总体部署,全面推进乡村振兴,进一步加大支农惠农力度,有效支持当地畜牧业发展,切实解决畜牧经营主体融资难、融资贵及担保难问题。
金融电子化
胡震
2026-05-07
工商银行发布 | 《商业银行人工智能应用实践及趋势展望》
银行业人工智能应用路在何方?近日,工商银行金融科技研究院发布《商业银行人工智能应用实践及趋势展望》,从五大方面对人工智能应用进行了深度剖析。
轻金融
中国工商银行金融科技研究院
2026-05-07
中信建投证券:基于AI大模型的多智能体技术在投顾领域的应用案例
该案例以大语言模型为核心,融合 RAG、Agent技术,构建“主 Agent+子Agent”架构,覆盖投顾全场景,包含个股分析助手、策略分析助手、产品分析助手。亮点包括:技术上实现知识可溯源与复杂任务规划;业务上赋能B端投顾效率、C端个性化服务;实施上分阶段落地,配套三级评测与合规体系;商业模式探索C端增值服务与B端技术输出。重点打造可信可控的智能投顾平台,推动证券投顾AI智能化转型,该平台服务于总部投资顾问,为行业首批实现案例。
鑫智奖·2025第六届金融机构数智化转型优秀案例评选
中信建投证券
2026-05-07
【观点】九江银行首席信息官程中:科技筑基,跨界融合——中小银行科技驱动的产融创新之路
在2026金融科技创新发展论坛暨第九届金融科技管理人年会上,九江银行首席信息官程中以“科技筑基,跨界融合”为主线,拆解了该行依托七大数字化核心能力深耕产业金融、落地产融一体化创新的实践路径,为中小银行数字化转型提供了可复制的实操范本。
金科创新社
2026-05-07
商业银行内控合规管理数字化转型路径探析
商业银行内控合规管理数字化转型可以有效提高商业银行全面风险管理水平。商业银行应基于现有风控系统,通过优化模型规则,提升数据质量,配套对接内部业务系统,充分发掘数据潜能,强化系统刚性管控等,加快构建更加全面、精准、开放、前瞻的数字化智能内控合规管理体系。
中国银行业杂志
刘振宇
2026-05-07
 案例库
金融行业全面的数字金融创新案例,涵盖历届“鑫智奖·金融机构数智化转型优秀案例评选”、“农村金融机构科技创新优秀案例评选”、“城市金融服务同业案例征集活动”等科技创新参评案例



微信
咨询

 微信咨询

扫码添加金科小助手微信号
咨询案例和解决方案相关信息
或联系对应机构