本文来源于:鑫智奖·2026第七届金融机构数智化转型优秀案例评选,作者:蚂蚁消金
蚂蚁消金:新一代智能实时交互式风控系统“小红花”
2026-05-06 关键词:数字化转型,金融科技,数字风控 2436
一、项目背景及目标
近年来,金融服务的普及逐渐向新市民群体倾斜,成为普惠金融的重要焦点。尽管消费金融市场正在迅速发展,但传统的金融供给与消费者需求之间存在明显错配,尤其是在年轻人群体中。数据显示,30岁以下的职场新人群体规模已超过1亿,但因收入能力和工作稳定性相对不足,与30岁以上的群体相比,他们获得普惠型的消费金融服务要困难得多。许多年轻人并非缺乏工作能力,而是因为工作方式更加多样化,传统的风控手段难以全面评估他们的潜力。其中,外卖骑手作为新市民的典型代表,因缺乏收入证明和银行流水,使得传统信用评估困难重重。因此,如何利用新技术识别和信任年轻人的能力,成为了普惠金融亟待解决的新命题。
为此,蚂蚁消金利用大模型技术对互联网碎片信息进行整合和推理,成功构建了新一代智能实时交互式风控系统“小红花”,实现精细化的风险决策。本项目聚焦于信贷风控领域,面对市场上数据挖掘从规模化向碎片化转变的趋势,利用多模态知识库和大模型技术,提升人维度的风险识别管理能力。最终形成一个全自动化、智能化的基于多模态大模型技术和用户交互信息的智能实时交互式风控系统,不仅能为外卖骑手等新市民群体提供更好的金融服务,也为普惠金融的可持续发展奠定基础。
二、解决痛点
互联网信贷市场的复杂性对客户维度的信息实时处理提出了更高要求,当前数据处理技术发展趋势已从规模化转向碎片化,从静态化转向实时化,从封闭式转向交互式,传统金融风控体系对这种更高的技术要求难以及时消化。具体表现为:
(一)碎片化信息利用困难,大量非标准化、弱金属属性的数据(如职业技能证书)难以被有效识别和利用,其来源多、模态多、覆盖小,挖掘成本高;
(二)数据实时处理能力弱,风险决策流程复杂,传统的数据处理及模型构建方式难以在有限的算力下消化多源异构数据并做到实时部署与反馈,无法及时满足用户需求;
(三)金融机构获取信息方式单一,主要局限于通过纯技术手段整理客户信息,而缺乏开放高效的渠道便于客户和服务方实现有效的双向沟通;
(四)普惠金融供给错配,传统金融机构依赖社保、公积金等强金融属性数据授信,导致初入社会的年轻人、蓝领及灵活就业群体难以获得适配的普惠金融服务。
针对以上痛点,蚂蚁消金致力于研发一种能够实时整合多源信息并进行深度推理的新型风控系统,在源头上整合用户交互产生的高频信息,赋能风控模型处理非结构化数据的能力,形成模型专家系统,既可以防范负向风险,又可以正向识别优质客群,实现自动化、智能化审批与授信。
三、项目创新点
新一代智能实时交互式风控系统“小红花”开创了自主交互的风控新模式。该系统具备1000余种开放式算法能力,能够针对新市民等多元化用户群体的职业属性,精准匹配多样化的自证材料,并实时迭代风险评估水平,广泛服务于各行各业。不同于传统依赖机构单方面审核的模式,“小红花”推动风控从被动采集向主动交互转型,构建了“用户自证—系统验证—额度反馈”的正向循环机制。这一机制不仅增强了用户参与感,更有助于建立透明、公平的信用评估体系。
同时系统将用户提交的多元、碎片化信息高效转化为可感知、可选择、可管理的信用证明,实现了97%的材料识别准确率与92%的验真准确率。通过显著提升信贷风险决策的精准性与有效性,“小红花”有力推动了金融健康理念的落地,为构建更加智能、包容的数字金融生态提供了坚实支撑。
四、项目技术方案
(一)信贷大模型底座建设解决方案
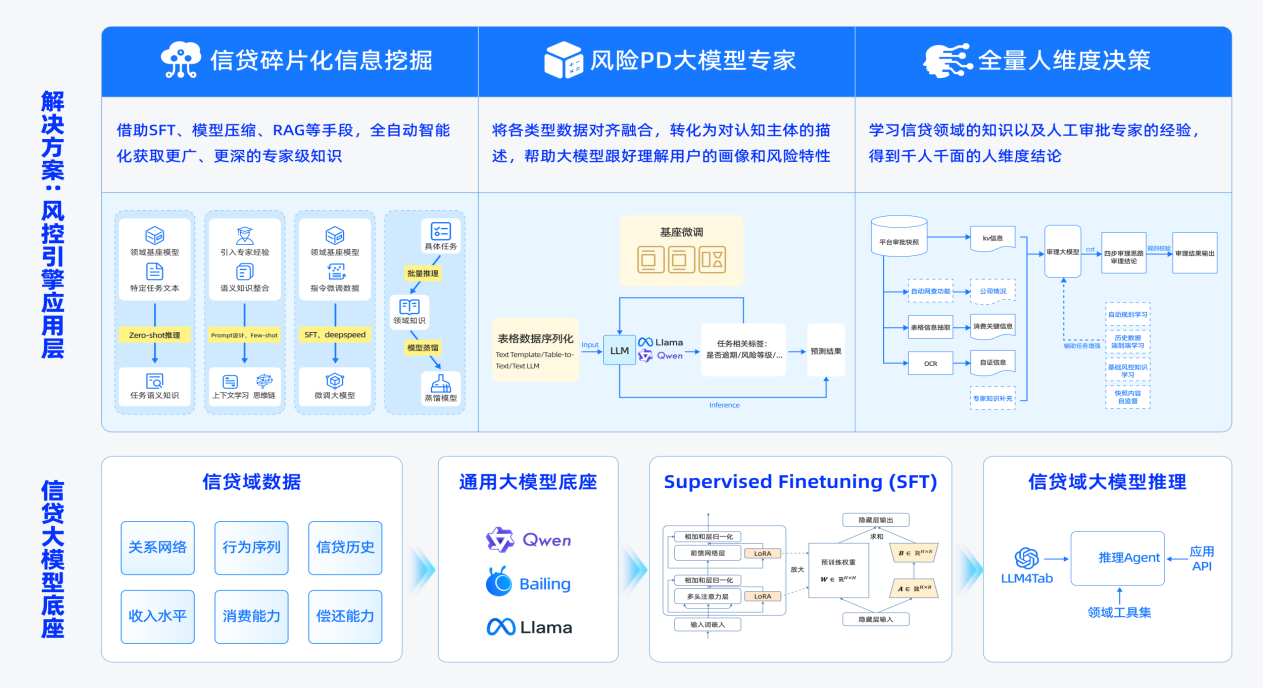
图4-1 信贷大模型底座建设解决方案
基于碎片化信息利用困难、来源和模态多样导致金融机构挖掘成本高,非结构化数据处理能力弱,审核过度依赖人工经验等痛点,新一代智能实时交互式风控系统“小红花”在信贷信息碎片化挖掘中,通过SFT、模型压缩和RAG等技术,实现全自动智能化的专家级知识获取,并构建风险PD大模型专家,如图4-1所示,整合各类数据,转化为对认知主体的清晰描述,提升大模型对用户画像和风险特性的理解,结合全量人维度决策,学习信贷领域知识及人工审批经验,形成个性化的人维度结论,极大的提升系统审批效率。
(二)用户交互系统建设解决方案
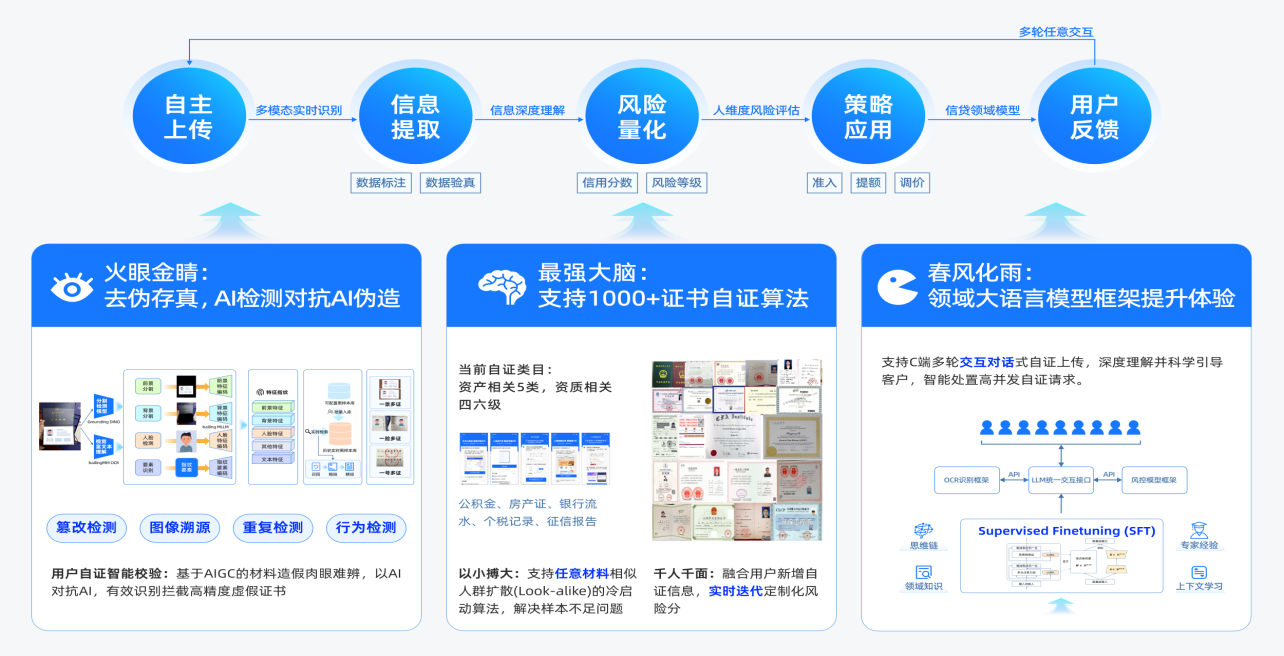
图4-2 用户交互系统建设解决方案
传统交互系统面临难以准确识别基于AIGC造假材料,“小红花”借用AI大模型技术针对用户信息进行篡改检测、图像溯源,集合视觉、行为、推理、攻防等一体的多维智能防御系统支持25种伪造欺诈手法识别,以AI对抗AI,有效识别拦截虚假证书,验真准确率达92%。同时解决服务内容及人群覆盖面有限,许多行业贷款申请和额度调整等环节尚未纳入交互式风控的范畴的难题,支持任意材料相似人群扩散(Look-alike)的冷启动算法,解决样本不足问题,融合用户新增自证信息,实时迭代定制化风险分。并利用大语言模型技术支持C端多轮交互对话式自证上传,深度理解并科学引导客户智能处置高并发自证请求,提升用户交互式体验,如图4-2所示。
(三)智能实时风控决策系统建设解决方案
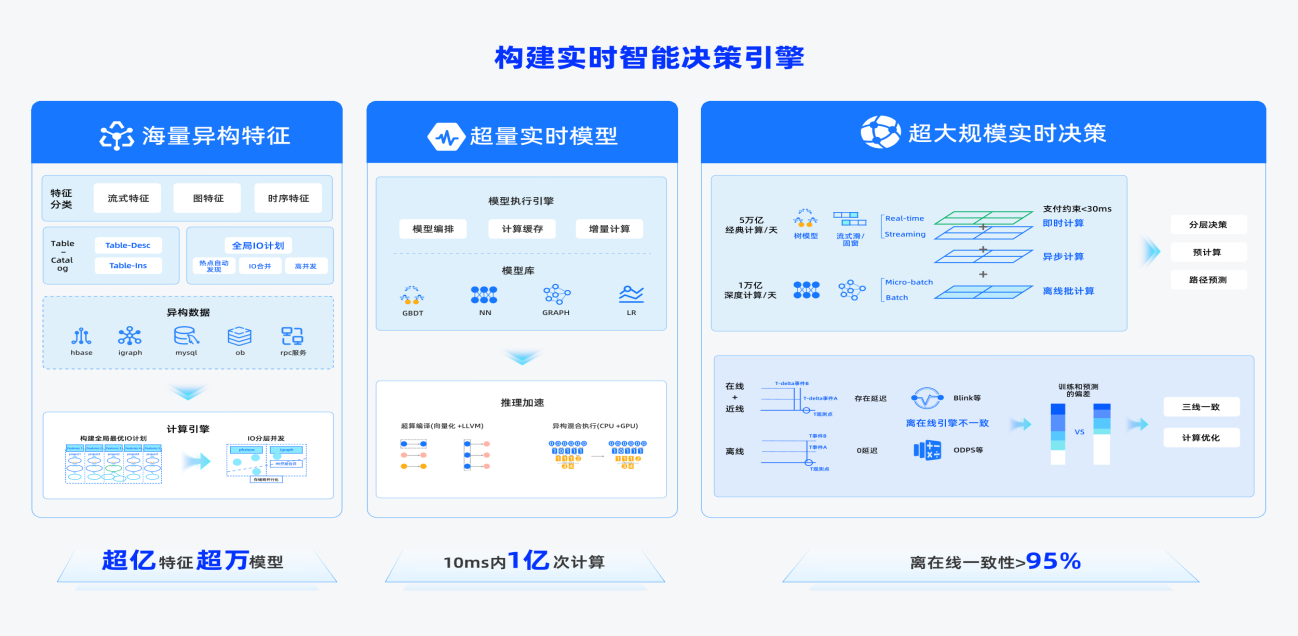
图4-3 智能实时风控决策系统解决方案
系统能够结合用户的长期信用行为与短期申请材料,进行多维度的资质分层推理,并在秒级时间内完成信贷决策,实现了在支付中的实时提额,即时满足健康的消费需求,实现每一笔交易的风险管理。较传统风控决策系统而言,能在支付时快速完成模型计算返回结果,突破实时模式下难以进行大规模的多模态信息处理资源瓶颈,并利用树模型、流式滑/固窗等技术,如图4-3所示,针对实时信息进行分层决策、预处理,实现计算优化。
五、项目成效
(一)场景应用成效
截至2025年底,产品服务用户规模达到3000万+,并成功识别出2000万优质用户,场景风险低于公司平均水平50%,以下是具体案例应用情况:
应用一:项目一期针对职场新人群体进行投放测试,共有92万+职场新人参与了材料自证提交,其主要的自证材料主要为职业资格/技能、工作证明、学习技能、学历奖项四大类,预计提额成功率80%,平均提额1100元,很好地支持了职场新人的职业证书考级、毕业租房的资金需求。同时根据数据表明,这部分“凭实力”提额的小红花用户,其支用不良率不到花呗整体用户的一半,这说明“小红花”额度互动能够有效促进用户和机构的金融健康。
应用二:过去,外卖骑手这一群体由于缺乏持续稳定的收入证明等,很难对其展开精准的信用风险评估,导致全国超千万的外卖骑手整体信用卡持卡比例不到3成。然而,通过采用新一代智能实时交互式风控系统“小红花”,构建了智能化风控科技的大数据信用评估,针对外卖骑手正向消费场景进行精准实时提额,目前外卖骑手获得线上场景金融服务的比例已经超过60%。
应用三:新一代智能实时交互式风控系统“小红花”,能以实时化、场景化、智能化的运用特征精准识别消费者的正向购买行为,实现实时提额,解决消费者资金急用难题,进一步降低以旧换新消费门槛。
(二)社会及经济效益
2023年10月,国务院发布了《国务院关于推进普惠金融高质量发展的实施意见》,明确了推进普惠金融发展的总体思路,同时强调要提升普惠金融服务实体经济能力,防范化解各类金融风险,促进全体人民共同富裕。同月召开的中央金融工作会议提出,“坚定不移走中国特色金融发展之路,推动我国金融高质量发展,做好科技金融、绿色金融、普惠金融、养老金融、数字金融五篇大文章”。
基于国家的政策引导下,蚂蚁消金推出新一代智能实时交互式风控系统“小红花”,成功运用到花呗中,在推动金融‘五篇大文章’实现过程中发挥了积极作用。覆盖全国4000万商家线上收款渠道,惠及4亿人群,成功促进了金融服务的普及化,将消费金融服务的范围拓展到了以往难以触达的客群,使得金融服务的公平性得到提升,让弱势群体摆脱无法依据自身资质从银行获得贷款的困境,有效缓解了个人当前资金方面的燃眉之急,成功减轻社会经济压力。
未来,随着大模型技术的不断演进和应用场景的拓展, “小红花”有望进一步深化其影响力,为构建更加包容、可持续的金融体系贡献力量,更多年轻人也将能够平等享受到金融服务的便利,从而推动整个消费金融市场向更加健康的方向发展。
本网站案例,除特殊标明来源的,版权归金科创新社所有,未经许可不得转载,否则将视为侵权,对于不遵守此声明或者其他违法使用本文内容者,本网站依法保留追究权。另,本网站部分案例、观点文章来源于网络素材,如有侵权,请邮件联系 fenglei@fintechinchina.com 处理!
特别提示: 本网站免费为广大金融企业提供IT选型咨询服务,详情点击 【 需求提交 】。
推荐阅读
更多
金融科技如何支持普惠金融发展?40余项创新应用或给出答案
普惠金融,是“五篇大文章”之一。对于普惠金融所包含的服务对象来说,目前仍存在获取金融服务难等问题。做好“普惠金融”这篇文章,或需要金融科技的助力。前央行行长周小川早在2016年就指出,普惠金融强调运用新的信息技术实现普惠。那么,银行的普惠金融到底运用了哪些技术?或可通过银行申请的金融科技创新应用进行了解。
 银行科技研究社
 木子剑
 2026-05-06
胡震:构建数字金融服务生态,探索数字化转型新路径
为贯彻落实《国务院关于全面推进乡村振兴加快农业农村现代化的意见》总体部署,全面推进乡村振兴,进一步加大支农惠农力度,有效支持当地畜牧业发展,切实解决畜牧经营主体融资难、融资贵及担保难问题。
金融电子化
胡震
2026-05-06
工商银行发布 | 《商业银行人工智能应用实践及趋势展望》
银行业人工智能应用路在何方?近日,工商银行金融科技研究院发布《商业银行人工智能应用实践及趋势展望》,从五大方面对人工智能应用进行了深度剖析。
轻金融
中国工商银行金融科技研究院
2026-05-06
中信建投证券:基于AI大模型的多智能体技术在投顾领域的应用案例
该案例以大语言模型为核心,融合 RAG、Agent技术,构建“主 Agent+子Agent”架构,覆盖投顾全场景,包含个股分析助手、策略分析助手、产品分析助手。亮点包括:技术上实现知识可溯源与复杂任务规划;业务上赋能B端投顾效率、C端个性化服务;实施上分阶段落地,配套三级评测与合规体系;商业模式探索C端增值服务与B端技术输出。重点打造可信可控的智能投顾平台,推动证券投顾AI智能化转型,该平台服务于总部投资顾问,为行业首批实现案例。
鑫智奖·2025第六届金融机构数智化转型优秀案例评选
中信建投证券
2026-05-06
【观点】九江银行首席信息官程中:科技筑基,跨界融合——中小银行科技驱动的产融创新之路
在2026金融科技创新发展论坛暨第九届金融科技管理人年会上,九江银行首席信息官程中以“科技筑基,跨界融合”为主线,拆解了该行依托七大数字化核心能力深耕产业金融、落地产融一体化创新的实践路径,为中小银行数字化转型提供了可复制的实操范本。
金科创新社
2026-05-06
商业银行内控合规管理数字化转型路径探析
商业银行内控合规管理数字化转型可以有效提高商业银行全面风险管理水平。商业银行应基于现有风控系统,通过优化模型规则,提升数据质量,配套对接内部业务系统,充分发掘数据潜能,强化系统刚性管控等,加快构建更加全面、精准、开放、前瞻的数字化智能内控合规管理体系。
中国银行业杂志
刘振宇
2026-05-06
 案例库
金融行业全面的数字金融创新案例,涵盖历届“鑫智奖·金融机构数智化转型优秀案例评选”、“农村金融机构科技创新优秀案例评选”、“城市金融服务同业案例征集活动”等科技创新参评案例



微信
咨询

 微信咨询

扫码添加金科小助手微信号
咨询案例和解决方案相关信息
或联系对应机构