本文来源于:鑫智奖·2026第七届金融机构数智化转型优秀案例评选,作者:吉林银行
吉林银行:基于“数字驱动”的智能风控平台
2026-04-22 关键词:数字化转型,金融科技,数字风控 2286
一、项目背景及目标
在数字经济快速发展与金融业务线上化程度不断提升背景下,金融行业面临欺诈风险与信用风险叠加的严峻挑战。当前传统“烟囱式”风控系统数据割裂、决策滞后,难以满足实时智能化的风控需求。
吉林银行立足数字化转型战略,依托吉林银行的“XMART”架构整合信用风控与操作风控两大领域,完成新一代智能风控平台建设。新建信用风控、交易操作风控和设备指纹服务等关键系统,实现风险交易毫秒级识别与多维智能研判、风控模型闭环管理以及跨业务条线风险协防,全面提升风险管理水平和业务安全保障能力。
二、创新点
本项目以“数智驱动”为目标,依托吉林银行“XMART”架构,聚焦信用风控与交易风控核心场景,打造全行统一的智能风控平台。
在基础能力层面,实现“三个统一”。统一数据底座,实现数据标准化与共享;统一决策体系,以可视化编排构建灵活决策流,解决规则繁杂问题;统一业务模式,建立闭环风控,实现跨渠道风险信息互通。
在创新层面,技术围绕数据处理时效、终端设备识别、模型迭代效能多维度取得突破。采用流计算实现毫秒级实时决策,研发设备指纹精准防控团伙欺诈,搭建一站式模型平台提升模型开发迭代周期。业务重构信用与交易风控流程,形成全生命周期闭环管理,破解流程割裂的难题。
在组织与安全层面,创新突破传统边界实现协同进化。纵向与吉林大学共建联合实验室,引入前沿理论调优模型;横向与公安系统建立警银联动机制,打通金融数据与涉诈情报壁垒。数据安全上采用隐私脱敏、数据不离行与国密加密传输,从根本上筑牢数据防护底线。
三、项目技术方案
(一)技术情况
1.总体思路
吉林银行基于“数字驱动”的智能风控平台项目,围绕数字经济背景下金融业务线上化带来的欺诈与信用风险交织挑战,针对传统“烟囱式”风控系统数据割裂、决策滞后、模型开发周期长等问题,依托吉林银行“XMART”架构,构建全行统一的智能风控平台。
2.技术方案
(1)系统应用架构
吉林银行智能风控平台应用架构自下而上分为五层:外部数据层、数据底座层、变量与指标层、决策应用层、业务渠道层。
第一层为外部第三方数据平台,包括人行征信、百行等数据源,通过外部第三方数据平台接入行内。
第二层为智能风控平台的数据底座层,包含数据接入平台与数据中台。数据接入平台定义外数接口,上层应用通过调用外部数据管理模块接口发起外数调用,由外部第三方数据平台调用数据源后返回数据。数据中台通过T+1定时任务将数据湖中的业务数据同步至风险数据集市贴源层,基于贴源层构建风险集市基础层,再根据业务主题构建汇总层,形成特定业务主题的风险数据集市。
第三层为变量与指标层,由变量管理平台和反欺诈指标平台组成。基于业务系统实时数据、外部调用数据、风险集市数据等,进行衍生变量与指标的加工存储,供上层应用使用。
第四层为智能风控平台的决策应用层,包括企业反欺诈系统、决策管理模块、信贷风控系统与模型开发平台,决策管理模块负责规则集、决策表等决策工具维护管理。模型开发平台涵盖模型开发、监控、管理三大模块,模型开发测试后可部署至决策管理模块进行风险识别,供企业反欺诈系统和信贷风控系统调用。
第五层为业务渠道层,业务系统发起风险决策审批时,根据业务类型分别调用企业反欺诈系统或信贷风控系统,获取决策结果。
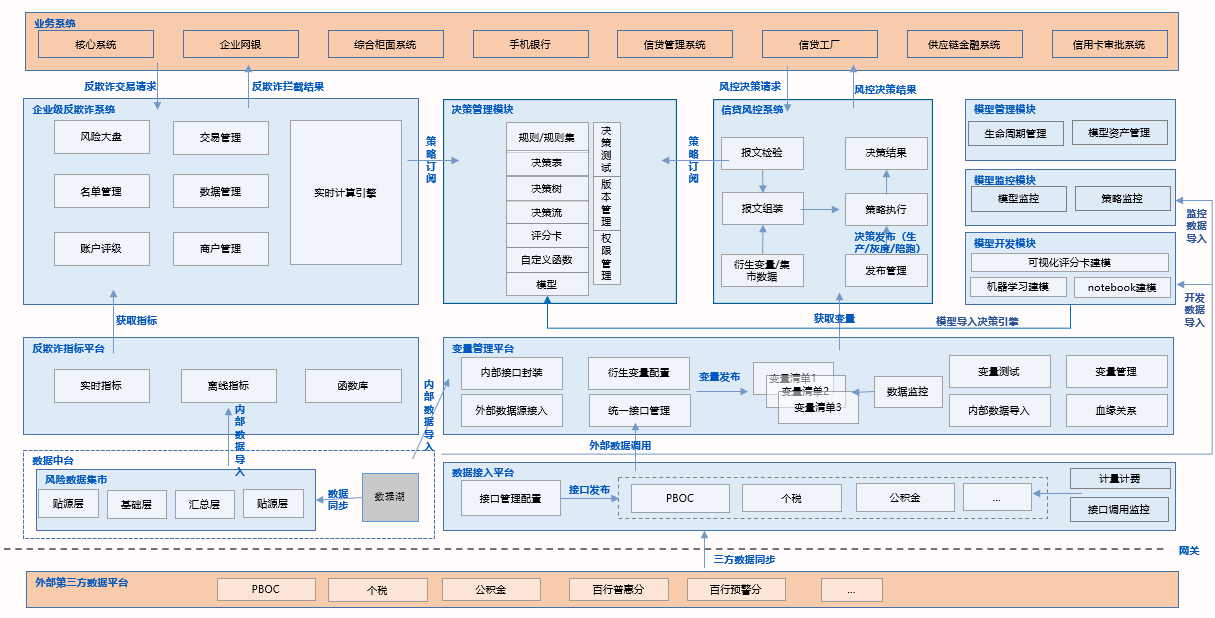
图1. 智能风控平台应用架构
(2)系统技术架构
智能风控平台基于分布式体系构建,应用与数据均采用分布式集群部署,业务渠道上送风险决策请求至服务网关层,网关进行负载路由后将请求转发至对应微服务应用,应用完成决策处理后实时返回结果,并将事件数据异步持久化至数据库。各应用依托注册中心实现自动注册与发现、负载均衡等功能,提高系统可用性、横向伸缩性及可维护性。
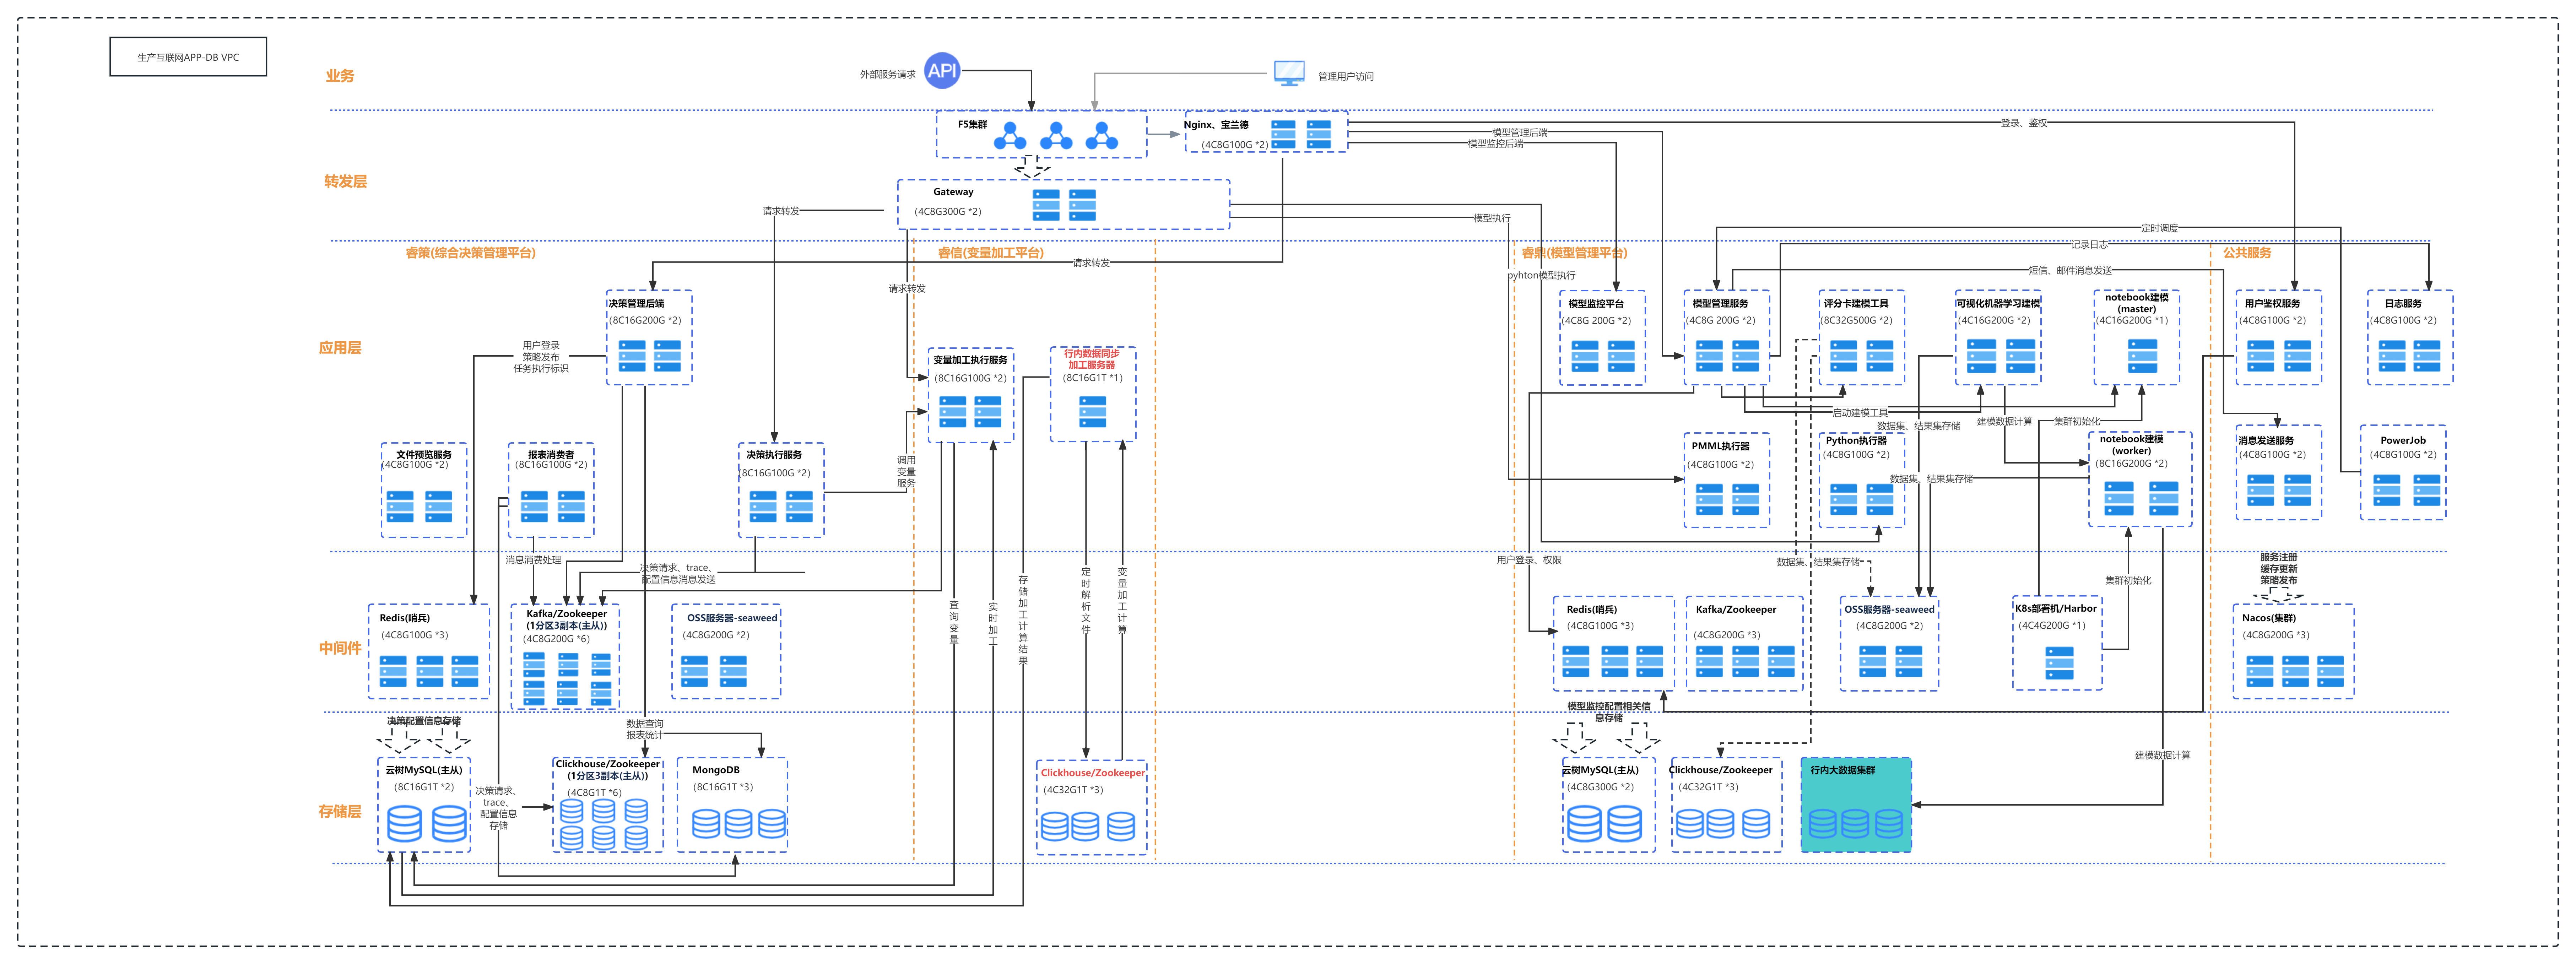
图2. 智能风控平台技术架构
(二)项目实施
1.项目建设历程
(1)2024年7月,项目任务书下达。
(2)2025年1月,项目前期准备与立项工作完成。
(3)2025年2月,需求分析评审与系统设计评审完成。
(4)2025年3月,一阶段系统开发、测试完成。
(5)2025年3月底,一阶段投产上线,完成基础决策功能搭建。
(6)2025年4月,二阶段开发联调完成。
(8)2025年5月,二阶段SIT、UAT测试完成。
(9)2025年6月底,二阶段投产上线。
(10)2025年8月,三阶段开发联调完成。
(14)2025年9月,二阶段SIT、UAT测试完成。
(15)2025年10月,系统性能测试完成。
(16)2025年10月底,三阶段投产上线。
2.项目的组织与实施
(1)需求分析和概要设计阶段
2024年7月至2025年2月,主要完成3个部门访谈、收集各业务部门5类场景化需求。编写需求文档与概要设计文档并完成里程碑评审。
(2)系统详细设计阶段
2025年1月至2025年2月,主要完成系统详细设计工作,编写形成详细设计文档、接口设计文档和数据库设计文档。
(3)系统编码、测试和上线准备阶段
2025年3月至2025年9月,项目采用软需分析、代码编写、联调测试快速迭代的工作方式,稳步推进系统的开发测试工作。
(4)试点上线阶段
2025年10月至2025年11月,经过2轮演练,不断完善优化、完善上线流程,成功完成投产上线工作。
(5)推广应用阶段
2025年10月至今,系统稳定运行,未发生重大事故。
四、项目成效
经济效益层面,本项目总投入887万元且资金来源为自有资金,2025年累计实现经济效益1256.4万元,其中通过完善信贷全流程风险管理实现了对136万信贷客户及247万信贷合同的集中管控,全年节约人工工作量约120人月并折合人力成本300万元,同时依托商户收单风控机制在2025年累计拦截问题商户459个从而避免手续费损失137.55万元,此外通过交易反欺诈体系精准拦截涉案账户200余户,累计保护客户资金818.85万元。
社会效益层面,基于“数字驱动”的智能平台项目通过构建全链条的交易欺诈防控机制,识别超3.8万户风险账户且触警金额超9700万元,有效遏制涉诈资金在金融体系内流转并切断犯罪分子资金通道,从而为经济高质量发展营造良好金融生态。
五、经验总结
(一)项目建设经验总结
通过统一数据底座,实现业务数据标准化入湖与风险指标统一加工,打破了渠道间的“数据孤岛”。风控平台建设须从全行高度统一数据标准,使跨渠道风险协防真正落地;通过统一决策体系,采用组件化、可视化、编排化方式构建标准决策流,有效缓解了规则膨胀与迭代缓慢的问题。决策体系的灵活编排与版本管理能力,较之单纯堆叠规则更具实践价值。
(二)推广经验总结
平台采取分阶段投产策略,先搭建基础决策功能,再完成主要功能,最后经性能测试后全面推广,实现了投产平稳过渡。分阶段推进有助于降低上线风险,使业务逐步适应、问题及时暴露,较一次性大版本上线更为稳健。
本网站案例,除特殊标明来源的,版权归金科创新社所有,未经许可不得转载,否则将视为侵权,对于不遵守此声明或者其他违法使用本文内容者,本网站依法保留追究权。另,本网站部分案例、观点文章来源于网络素材,如有侵权,请邮件联系 fenglei@fintechinchina.com 处理!
特别提示: 本网站免费为广大金融企业提供IT选型咨询服务,详情点击 【 需求提交 】。
推荐阅读
更多
金融科技如何支持普惠金融发展?40余项创新应用或给出答案
普惠金融,是“五篇大文章”之一。对于普惠金融所包含的服务对象来说,目前仍存在获取金融服务难等问题。做好“普惠金融”这篇文章,或需要金融科技的助力。前央行行长周小川早在2016年就指出,普惠金融强调运用新的信息技术实现普惠。那么,银行的普惠金融到底运用了哪些技术?或可通过银行申请的金融科技创新应用进行了解。
 银行科技研究社
 木子剑
 2026-04-22
胡震:构建数字金融服务生态,探索数字化转型新路径
为贯彻落实《国务院关于全面推进乡村振兴加快农业农村现代化的意见》总体部署,全面推进乡村振兴,进一步加大支农惠农力度,有效支持当地畜牧业发展,切实解决畜牧经营主体融资难、融资贵及担保难问题。
金融电子化
胡震
2026-04-22
工商银行发布 | 《商业银行人工智能应用实践及趋势展望》
银行业人工智能应用路在何方?近日,工商银行金融科技研究院发布《商业银行人工智能应用实践及趋势展望》,从五大方面对人工智能应用进行了深度剖析。
轻金融
中国工商银行金融科技研究院
2026-04-22
中信建投证券:基于AI大模型的多智能体技术在投顾领域的应用案例
该案例以大语言模型为核心,融合 RAG、Agent技术,构建“主 Agent+子Agent”架构,覆盖投顾全场景,包含个股分析助手、策略分析助手、产品分析助手。亮点包括:技术上实现知识可溯源与复杂任务规划;业务上赋能B端投顾效率、C端个性化服务;实施上分阶段落地,配套三级评测与合规体系;商业模式探索C端增值服务与B端技术输出。重点打造可信可控的智能投顾平台,推动证券投顾AI智能化转型,该平台服务于总部投资顾问,为行业首批实现案例。
鑫智奖·2025第六届金融机构数智化转型优秀案例评选
中信建投证券
2026-04-22
【观点】九江银行首席信息官程中:科技筑基,跨界融合——中小银行科技驱动的产融创新之路
在2026金融科技创新发展论坛暨第九届金融科技管理人年会上,九江银行首席信息官程中以“科技筑基,跨界融合”为主线,拆解了该行依托七大数字化核心能力深耕产业金融、落地产融一体化创新的实践路径,为中小银行数字化转型提供了可复制的实操范本。
金科创新社
2026-04-22
商业银行内控合规管理数字化转型路径探析
商业银行内控合规管理数字化转型可以有效提高商业银行全面风险管理水平。商业银行应基于现有风控系统,通过优化模型规则,提升数据质量,配套对接内部业务系统,充分发掘数据潜能,强化系统刚性管控等,加快构建更加全面、精准、开放、前瞻的数字化智能内控合规管理体系。
中国银行业杂志
刘振宇
2026-04-22
 案例库
金融行业全面的数字金融创新案例,涵盖历届“鑫智奖·金融机构数智化转型优秀案例评选”、“农村金融机构科技创新优秀案例评选”、“城市金融服务同业案例征集活动”等科技创新参评案例



微信
咨询

 微信咨询

扫码添加金科小助手微信号
咨询案例和解决方案相关信息
或联系对应机构