本文来源于:鑫智奖·2026第七届金融机构数智化转型优秀案例评选,作者:苏州农商银行
苏州农商银行:基于多模态大模型的银行业务表单智能结构化填录技术研究与应用
2026-04-20 关键词:数字化转型,金融科技,大模型与智能体创新 2703
一、项目背景及目标
1.1.市场分析与需求背景
当前银行业务流程中普遍存在大量非结构化数据处理需求。根据江苏省银行业协会2024年调研数据,约65%的柜面业务时间消耗在材料录入和核对环节,人工录入平均错误率高达8%-10%,严重影响业务办理效率和客户体验。同时,在自助服务环节,ATM机人脸身份核验常因用户佩戴口罩或帽子导致识别失败或身份误判,存在安全隐患。
现有解决方案存在明显局限性:
技术单一性:传统OCR仅能处理标准印刷体,对手写体、复杂表格识别准确率不足50%;
感知浅层化:传统CV技术缺乏语义理解与上下文感知能力;
场景割裂:不同业务系统需独立开发解析模块,重复建设成本增加30%-40%;
非结构化数据兼容性差:部分材料仍需人工转写,未形成端到端自动化流程。
1.2.项目目标
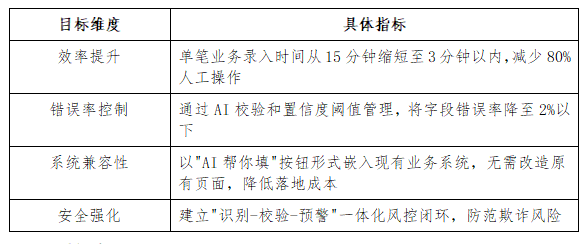
本项目旨在通过多模态大模型技术,构建面向银行业务全场景的非结构化数据智能解析与处理能力:
二、创新点
2.1.创新点一:多模态联合解析技术在银行业的首场景落地
同业做法:当前银行AI应用集中于单点技术(如OCR识别身份证),存在"重识别、轻理解"的普遍现象,尚未形成多模态协同能力。
本课题创新:
技术整合:首次将视觉(OCR)、文本(NLP)解析能力统一封装,支持"图片+文档"混合材料输入;
场景扩展性:可覆盖信贷面签、个人开户申请、国际结算等业务需求,较传统方案提升30%场景覆盖率;
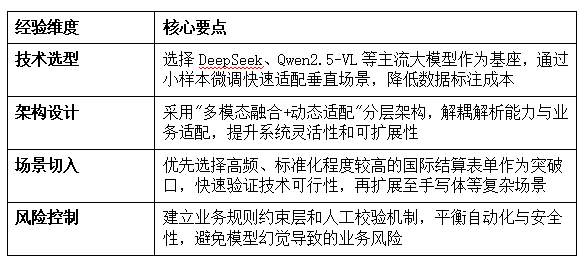
小样本优化:基于DeepSeek等大模型,通过Few-shot Learning优化,仅需500份标注数据即可适应农商行特有材料样式(如手写潦草、方言语音)。
2.2.创新点二:动态表单映射引擎实现"零改造"接入
市场普遍痛点:银行内部系统林立,字段命名不统一,同业对接不同业务系统时通常需逐个定制开发接口,项目周期长(平均6个月)、成本高(单系统对接费用超50万元)。
本课题创新:
语义适配技术:通过字段相似度算法(Embedding模型匹配)自动关联异构字段,减少90%人工配置;
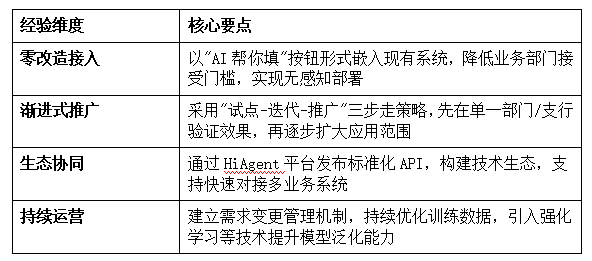
轻量化部署:以标准化API形式通过HiAgent平台发布,无需修改原有业务系统代码,用户无感知,部署周期从数月缩短至1天内;
动态规则引擎:支持银行自定义规则(如"若身份证地址与申请表不一致,触发人工复核"),新业务场景接入仅需少量配置即可完成部署。
2.3.创新点三:ATM智能风控与"大+小"协同架构
创新性地将多模态能力延伸至自助渠道风控:
基于Qwen-VL与CLIP构建"大+小"协同风控架构;
Qwen-VL负责单次合规检测,CLIP每3-5秒轻量监控人脸特征变化;
实现遮挡物实时检测与异常交易行为预警,强化自助渠道身份认证安全性。
三、项目技术方案
3.1.总体技术架构
本项目采用"多模态融合+动态适配"的多层技术架构:
3.2.关键技术突破
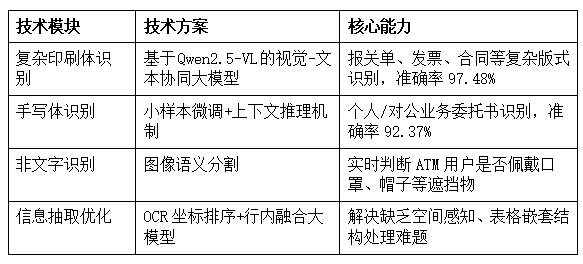
(1)多模态解析层
(2)动态适配层
智能映射引擎:基于Embedding模型对不同业务系统的字段语义进行向量化表征,通过计算语义相似度实现跨系统字段模板的自动匹配,匹配准确率达95%;
规则引擎:支持银行自定义业务规则,实现"识别-校验-预警"一体化风控闭环;
异常预警:对低置信度(<95%)字段标红提示,引入人工校验机制。
(3)多智能体协同架构(信贷场景)
为应对长上下文与多图输入限制,采用多智能体协同的多文档结构化方案:
分类智能体:批量预分类材料类型;
并行专用智能体:流水智能体、身份证智能体、财报智能体等专项处理;
结果聚合校验:内置规则校验,快速定位异常点。
3.3.实施路径
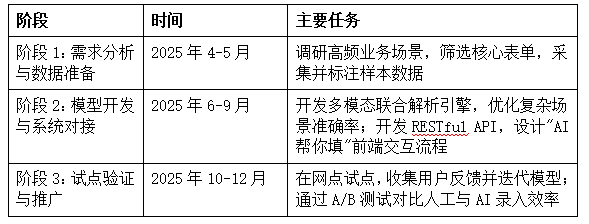
3.4.资源保障与风险控制
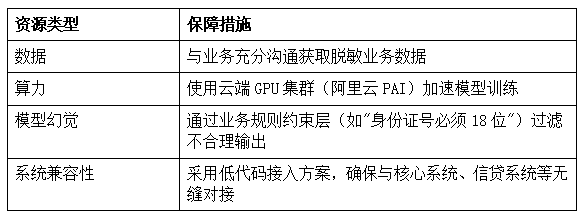
四、运营情况
4.1.推广应用情况
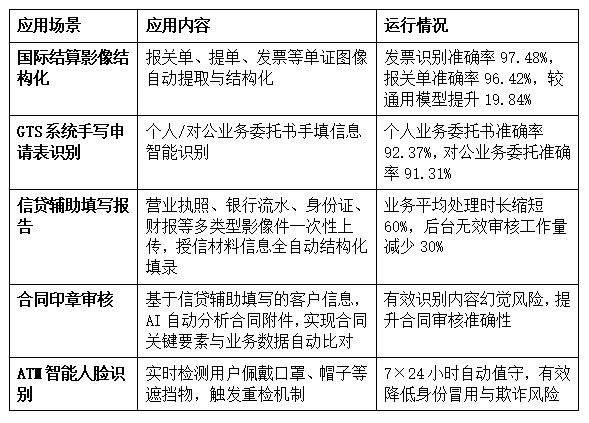
4.2.系统运行特点
轻量化部署:无需改造现有系统,通过标准化API快速接入;
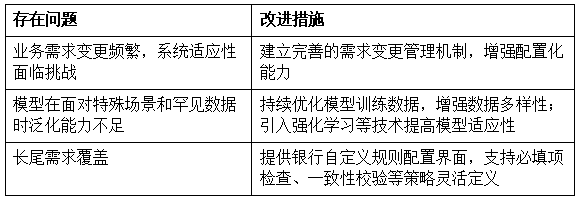
持续迭代优化:基于试点反馈持续优化模型,适应农商行特有材料样式;
可扩展性:技术架构可扩展至保险、证券等金融场景。
五、项目成效
5.1.经济效益
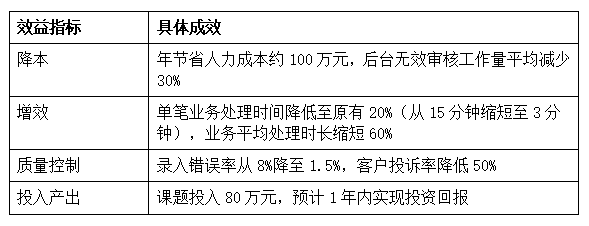
本项目在降本、增效、质量控制及投入产出方面均取得了显著成效。在降本方面,项目每年可节省人力成本约 100 万元,同时后台无效审核工作量平均减少 30%;在增效层面,单笔业务处理时间降低至原有水平的 20%,从原来的 15 分钟缩短至 3 分钟,整体业务平均处理时长缩短 60%;在质量控制维度,录入错误率从 8% 降至 1.5%,客户投诉率降低 50%;从投入产出来看,本课题项目投入为 80 万元,预计可在 1 年内实现投资回报。
5.2.社会效益
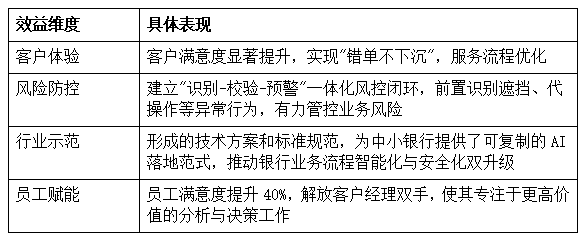
本项目在客户体验、风险防控、行业示范及员工赋能等多个维度均展现出显著效益。在客户体验层面,项目推动客户满意度显著提升,通过实现 “错单不下沉” 的管控目标,完成了服务流程的优化升级;在风险防控方面,项目构建了 “识别 - 校验 - 预警” 一体化风控闭环,能够前置识别遮挡、代操作等异常行为,实现了对业务风险的有力管控;在行业示范维度,项目形成的技术方案与标准规范,为中小银行提供了可复制的 AI 落地范式,有效推动了银行业务流程智能化与安全化的双升级;在员工赋能层面,项目推动员工满意度提升 40%,通过技术手段解放了客户经理的双手,使其能够专注于更高价值的分析与决策工作。
六、经验总结
6.1.建设经验
6.2.推广经验
6.3.不足与改进方向
6.4.未来展望
本项目探索出一条适合中小银行的智能化转型路径,具有重要的行业推广价值。未来将持续深化多模态大模型在金融领域的应用,拓展至智能客服、智能风控、智能营销等更多场景,为银行业数字化转型提供有力支撑。
本网站案例,除特殊标明来源的,版权归金科创新社所有,未经许可不得转载,否则将视为侵权,对于不遵守此声明或者其他违法使用本文内容者,本网站依法保留追究权。另,本网站部分案例、观点文章来源于网络素材,如有侵权,请邮件联系 fenglei@fintechinchina.com 处理!
特别提示: 本网站免费为广大金融企业提供IT选型咨询服务,详情点击 【 需求提交 】。
推荐阅读
更多
金融科技如何支持普惠金融发展?40余项创新应用或给出答案
普惠金融,是“五篇大文章”之一。对于普惠金融所包含的服务对象来说,目前仍存在获取金融服务难等问题。做好“普惠金融”这篇文章,或需要金融科技的助力。前央行行长周小川早在2016年就指出,普惠金融强调运用新的信息技术实现普惠。那么,银行的普惠金融到底运用了哪些技术?或可通过银行申请的金融科技创新应用进行了解。
 银行科技研究社
 木子剑
 2026-04-20
胡震:构建数字金融服务生态,探索数字化转型新路径
为贯彻落实《国务院关于全面推进乡村振兴加快农业农村现代化的意见》总体部署,全面推进乡村振兴,进一步加大支农惠农力度,有效支持当地畜牧业发展,切实解决畜牧经营主体融资难、融资贵及担保难问题。
金融电子化
胡震
2026-04-20
工商银行发布 | 《商业银行人工智能应用实践及趋势展望》
银行业人工智能应用路在何方?近日,工商银行金融科技研究院发布《商业银行人工智能应用实践及趋势展望》,从五大方面对人工智能应用进行了深度剖析。
轻金融
中国工商银行金融科技研究院
2026-04-20
中信建投证券:基于AI大模型的多智能体技术在投顾领域的应用案例
该案例以大语言模型为核心,融合 RAG、Agent技术,构建“主 Agent+子Agent”架构,覆盖投顾全场景,包含个股分析助手、策略分析助手、产品分析助手。亮点包括:技术上实现知识可溯源与复杂任务规划;业务上赋能B端投顾效率、C端个性化服务;实施上分阶段落地,配套三级评测与合规体系;商业模式探索C端增值服务与B端技术输出。重点打造可信可控的智能投顾平台,推动证券投顾AI智能化转型,该平台服务于总部投资顾问,为行业首批实现案例。
鑫智奖·2025第六届金融机构数智化转型优秀案例评选
中信建投证券
2026-04-20
【观点】九江银行首席信息官程中:科技筑基,跨界融合——中小银行科技驱动的产融创新之路
在2026金融科技创新发展论坛暨第九届金融科技管理人年会上,九江银行首席信息官程中以“科技筑基,跨界融合”为主线,拆解了该行依托七大数字化核心能力深耕产业金融、落地产融一体化创新的实践路径,为中小银行数字化转型提供了可复制的实操范本。
金科创新社
2026-04-20
商业银行内控合规管理数字化转型路径探析
商业银行内控合规管理数字化转型可以有效提高商业银行全面风险管理水平。商业银行应基于现有风控系统,通过优化模型规则,提升数据质量,配套对接内部业务系统,充分发掘数据潜能,强化系统刚性管控等,加快构建更加全面、精准、开放、前瞻的数字化智能内控合规管理体系。
中国银行业杂志
刘振宇
2026-04-20
 案例库
金融行业全面的数字金融创新案例,涵盖历届“鑫智奖·金融机构数智化转型优秀案例评选”、“农村金融机构科技创新优秀案例评选”、“城市金融服务同业案例征集活动”等科技创新参评案例



微信
咨询

 微信咨询

扫码添加金科小助手微信号
咨询案例和解决方案相关信息
或联系对应机构