本文来源于:2017首届农村中小金融机构科技创新优秀案例评选,作者:深圳农商行
深圳农商行:“云证书”移动端解决方案
2018-09-28 关键词:信息安全,农信/农商行,移动安全,风控,流程优化 9948
背景与挑战
(一)手机终端存在较大安全风险
随着手机、IPAD等智能终端等设备的广泛使用,针对移动智能终端的安全事件也呈指数上升。2013年-2014年我国手机病毒数量从79.3万增长至100.33万,增长幅度为1.27倍。我国手机中毒的用户数从1.08亿增长至1.9亿,增长幅度为1.76倍。与此同时针对银行应用、手机支付应用的病毒也呈现爆发式增长,比如“银行悍匪”、“银行鬼手”、“短信窃贼”等病毒,手机银行的安全将面临巨大的挑战。而相比日益增长的手机风险,手机银行的安全认证手段远远不足。一些银行虽然上了一些安全认证手段,主要为短信动态验证码,但安全性难以支撑金融应用。客户手机一旦失窃或者中了短信窃取的木马或者病毒,短信动态验证码的安全认证机能将会失效,客户资金安全面临较大的风险。
(二)跨渠道认证与证书签名整合的需求
智能手机几乎是所有客户随身携带的必需品,因此手机作为多种电子渠道信息业务服务整合的必然选择也成为了业界的共识。通过手机数字证书方案可以进行多渠道的整合,通过统一的后台系统建立多渠道平台与手机数字证书的信息推送机制,可以实现手机数字证书成为跨渠道统一进行交易签名的工具,实现一机在手,多渠道安全、便捷支付、转账和取款。手机数字证书作为各个电子渠道交易信息进行签名的设备,其软件的载体为手机银行。用户只需要携带手机就可以实现跨平台之间的交易,到达跨渠道认证整合和数字证书签名整合的目的,提升的客户体验也符合移动金融场景下的安全、快捷的需要。
实施时间
云证书项目于2016年中开始立项,于2017年9月初完成内部测试正式上线。
应用技术介绍
为提升手机银行业务的便利性,同时兼顾交易的安全性,深圳农村商业银行(以下简称我行)推出了基于数字签名技术的“云证书”解决方案,这款解决方案源于中国金融认证中心(CFCA)推出的一种可靠电子签名的“云服务”,由手机作为安全认证载体。客户只需要拥有一张HKE证书,便可随时随地签名,完成在云端的认证。客户拥有了这张云证书,无需携带其他硬件,可方便地签名完成各种手机银行交易。目前深圳农商行“云证书”应用于个人手机银行,使用云证书的个人客户,手机银行单日高转账限额可达20万元。
(一)服务创新
1.基于分散式密钥托管技术,解决移动端交易安全问题;
2.通过云证书服务的形式,让用户可以使用移动设备实现随时随地、安全便捷的数字签名。降低数字签名应用成本,按需签名;
3.提供第三方权威机构的数字签名及法律保障服务。
(二)总体架构
云证书服务的整体架构如下:
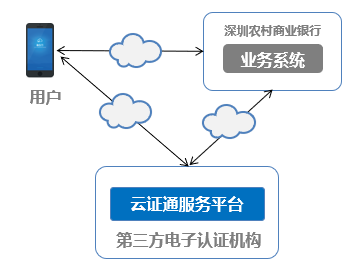
1.云证书服务定位为权威、安全及开放的第三方签名服务平台,面向应用(如手机银行)提供互联网数据签名和互联网认证服务。银行各个应用不用单独部署软硬件设备,通过服务接口即可实现业务的数字签名。
2.用户使用手机作为安全认证载体,用户只需要拥有一张云证书证书,不用携带其他外设,就可安全、便捷的使用数字签名服务,做到随时、随地、随签。
(三)应用场景
业务场景 | 交互场景 | 典型应用 |
认证服务 | 对成本关心,使用USBKey成本过高,可替换传统使用USBKey的场景。 代替动态口令、贴片等其他中低端安全技术 | 传统Web应用的登录认证,代替传统USBkey登录认证。 |
签名服务 | 移动端签名场景:用户使用手机银行等移动应用进行交易,云证书APP使用证书对交易进行签名确认。 | 手机银行、直销银行、微信银行 |
PC端签名场景:如网上银行交易签名,网银转账信息生成二维码,使用用户使用云证书APP扫码方式进行交易签名和确认。 | 网上银行 |
(四)安全与服务保障
1.身份安全
对于用户身份的鉴证采取“业务鉴证”结合“在线鉴证”的方式。业务鉴证主要指业务应用方根据自身业务的特点,对用户身份进行有效的鉴证,保证用户身份的真实可靠性。在线鉴证指云证书提供相关功能模块,结合移动互联网特点,通过手机终端采集的用户特征与用户有效证件信息、设备信息进行比对的手段,在鉴别用户身份的可靠性。
终通过有效鉴证的用户,云证书将与其专用手机设备的密钥与证书进行绑定,以确保未来用户以数字证书的强身份认证方式来保护自己的身份合法性。其中包含几个关键安全措施:
l 采用密钥分散技术确保安全
云证书证书与设备绑定
证书签名PIN保护
安全短信验证码与设备绑定
2.密钥安全
不同于本地保存的软证书,亦不同于硬件设备中的证书。云证书服务基于国密算法,创新地采用密钥分散技术以保障密钥安全。在签名的过程中,客户端和服务端均不会有完整密钥出现,极大降低密钥泄露的可能性。
3.客户端环境安全
保证用户密码的输入安全、传输安全;对客户端APP静态代码进行加固、加壳,实现抗反编译、逆向分析等攻击手段。
4.传输、存储安全
系统间的数据交互,全部使用标准的SSL/TLS协议进行加密保护。网络间传输的数据均为密文数据。托管密钥适用硬件加密存储保证密钥安全性。电子证据数据采用分布式数据存储,系统具备冗余机制,确保存储可靠性。
对于银行而言,云证书签名服务比传统PKI本地集成的方式更快速集成到手机银行等移动金融业务系统,各个应用不用各自采购设备,实现签名服务的统一,大大降低了银行的集成建设周期。
应用效果介绍
传统的Ukey版证书客户需要支付证书年费和KEY的工本费,云证书无需花钱购买硬件USBkey,也不需要支付证书年费,真正的做到了0费用。安装使用简单,携带手机即可随时随地签名。
以往来银行开通手机银行的客户大多数会选择动态密码版高级安全工具,因为证书版需要收费,但是2016年9月30日央行下发了《关于加强支付结算管理防范电信网络新型违法犯罪有关事项的通知》(银发〔2016〕261号)(简称261号文)以后,5万元的转账限额只能满足一部分客户的日常转账需求。云证书上线一举解决了这个问题,相信未来会有越来越多的客户选择云证书。
随着互联网经济的发展,云计算、大数据、AI、生物识别技术等为代表的新一代科技迅猛发展,金融行业的竞争也进一步加剧。深圳农村商业银行站在新的历史起征点,主动寻求出路,着眼未来,创新发展金融业务,致力于在未来金融服务格局中占有一席之地,为客户提供更多、更好的金融服务。“云证书”是该行基于261号文的要求,推出的创新身份认证方式,未来,云证书还将应用到网上银行,惠及更多客户!
单位介绍
深圳农村商业银行(以下简称“我行”)成立于2005年12月9日,是经中国银监会批准,在深圳市农村信用社基础上改制组建而成的股份制农村商业银行。我行继承了深圳市农村信用社50多年的发展历史、服务特色和文化传统,在改革发展和经营管理的各个方面都取得了较好的成绩。
截至2016年12月末,我行总资产折合人民币2360.54亿元,实现净利润人民币31.72亿元,主要财务指标均位居国内中小商业银行前列。在英国《银行家》杂志2017年发布的“世界银行1000强”中,我行排名325位。
截至2016年12月末,我行在深圳地区有近200个营业网点,网点数量居深圳银行同业首位。我行已发行银行卡“信通卡”超过1300万张,安装ATM、现金存取款机、自助终端等自助银行设备超过2000台,是深圳地区服务网络和销售渠道为完善的银行之一。
本文由2017年度农村金融科技创新优秀案例评选组委会授权发表,转载请注明出处和本文链接。
本网站案例,除特殊标明来源的,版权归金科创新社所有,未经许可不得转载,否则将视为侵权,对于不遵守此声明或者其他违法使用本文内容者,本网站依法保留追究权。另,本网站部分案例、观点文章来源于网络素材,如有侵权,请邮件联系 fenglei@fintechinchina.com 处理!
特别提示: 本网站免费为广大金融企业提供IT选型咨询服务,详情点击 【 需求提交 】。
推荐阅读
更多
河南农信:基于大数据平台的智能审计管理信息系统
随着河南省农村信用社各项业务的飞速发展及信息化建设的不断深入,创新性金融产品和金融服务不断涌现,业务数据和业务流程复杂程度不断提高,交易信息和管理信息不断膨胀。
 2018第二届农村中小金融机构科技创新优秀案例评选
 河南农信
 2018-09-28
安徽农信:基于人工智能的滨湖数据中心基础设施能效优化
数据中心基础设施能耗巨大,数据中心节能能够带来显著的经济和社会效益。而在数据中心基础设施中,空调能耗又占到全部能耗的70%,本项目通过将人工智能应用到数据中心基础设施空调系统运行控制中,为安徽省联社乃至金融行业数据中心基础设施节能降耗探索一条智能化创新的道路。
2018第二届农村中小金融机构科技创新优秀案例评选
安徽农信
2018-09-28
湖北农信:智慧学习平台
智慧学习平台的建设广泛运用互联网新媒体技术,集教、学、练、考评等要素,通过数字化学习运营将其打造为兼容、开放、共享、规范的多元一体化学习载体,成为全省农商行系统的学习中心,考试中心、直播中心、制度图书中心、员工交流中心,有效地提高了员工学习的时效性、便捷性和覆盖面,成为全省农商行“智慧银行”的建设重要载体。
第五届农村中小金融机构科技创新优秀案例评选
湖北农信
2018-09-28
江西农信:“百福快贷”项目
网络信贷项目依托互联网技术,采用全流程“不落地”线上操作模式,以大数据应用为基础,实现贷款申请受理、审批、放款、回收和贷后管理全部在线完成,整个贷款审批流程无需人工参与,实现了系统几分钟内自动产生审批结果,真正意义上达到了可足不出户就可完成贷款申请和收到贷款的目标。
2018第二届农村中小金融机构科技创新优秀案例评选
江西农信
2018-09-28
江苏省联社:风险偏好与限额管理系统
本项目旨在建设统一风险数据集市,打通风险管理相关数据,建立风险偏好与限额管理系统,提高各类风险识别、计量、监测和数据分析的能力,并提供给农商行风险管理相关的数据支撑,以帮助农商行进行合理的业务拓展与风险管理决策。
第五届农村中小金融机构科技创新优秀案例评选
江苏省联社
2018-09-28
重庆农商行:基于数据决策的全线上零售信贷产品“渝快贷”
“渝快贷”是重庆农商行推出的基于数据决策的个人全线上信用消费贷款产品。
2018第二届农村中小金融机构科技创新优秀案例评选
重庆农商行
2018-09-28
 案例库
金融行业全面的数字金融创新案例,涵盖历届“鑫智奖·金融机构数智化转型优秀案例评选”、“农村金融机构科技创新优秀案例评选”、“城市金融服务同业案例征集活动”等科技创新参评案例



微信
咨询

 微信咨询

扫码添加金科小助手微信号
咨询案例和解决方案相关信息
或联系对应机构